Este guia explica como funciona o Cartão Alimentação, do conceito às condições de uso, com foco em planeamento, conformidade e boas práticas. Em seguida, contextualizamos de forma objetiva o papel do cartão na política de benefícios e a forma como empregadores e entidades operadoras estruturam a aceitação.
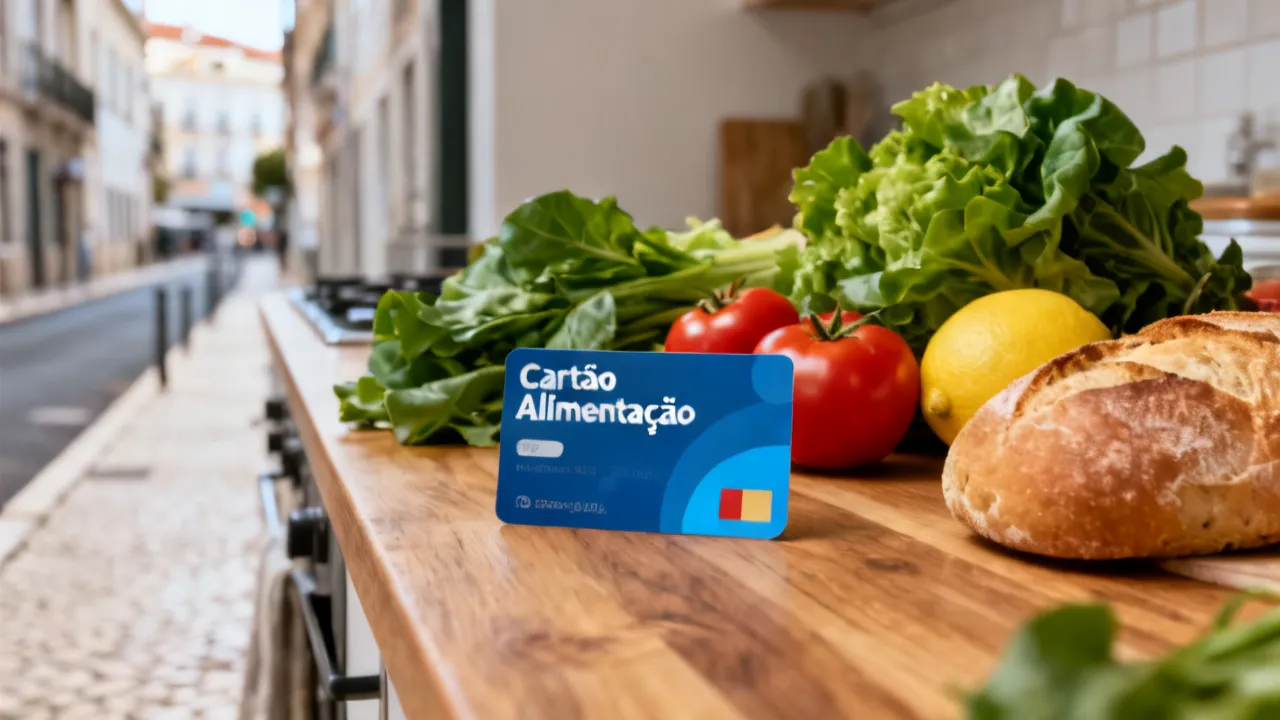
O Cartão Alimentação é, essencialmente, um instrumento de benefício concebido para apoiar despesas elegíveis relacionadas com alimentação, dentro de regras definidas pelas entidades intervenientes. Em contextos empresariais e institucionais, o cartão não é apenas “um meio de pagamento”: ele é uma peça de um sistema de gestão que envolve regras de elegibilidade, processos administrativos, controlos operacionais e condições de aceitação no ponto de venda.
Para quem procura previsibilidade no dia a dia — e para quem gere políticas internas numa empresa — a chave está em compreender o âmbito do cartão, como ele é utilizado e quais são as condições que determinam onde e como pode ser usado. Uma implementação bem-sucedida tende a reduzir discussões do tipo “por que razão foi recusado?”, a diminuir o trabalho administrativo “de correção manual” e a melhorar a satisfação do beneficiário.
De forma prática, este guia procura responder às dúvidas mais frequentes: o que é, como se organiza a utilização, que cuidados tomar para evitar bloqueios ou recusas, e como avaliar alternativas com critérios de conformidade, eficiência e transparência. Ao longo do texto, a abordagem é deliberadamente orientada a decisões: o objetivo é ajudar a entender o cartão como um componente de uma política mais ampla, e não como algo isolado.
O Cartão Alimentação surgiu como uma forma organizada de conceder um benefício ligado ao consumo de bens e serviços de alimentação. Em muitos cenários, o cartão funciona como um meio de pagamento dedicado a categorias específicas, com regras que condicionam a aceitação em estabelecimentos parceiros e a utilização pelo beneficiário final.
Do ponto de vista de gestão e compliance, o valor do cartão não está apenas no “meio de pagamento”, mas no conjunto de políticas que o acompanha: definição de elegibilidade, períodos de carregamento, limites, controlos antifraude, e a forma como a informação é transmitida entre empregador/entidade gestora e a rede de aceitação. Quando existe uma boa governação do processo, o cartão torna-se um instrumento estável, com baixa taxa de incidentes e com resultados que são facilmente acompanháveis por RH, administração e finanças.
É igualmente importante perceber que a experiência do utilizador depende do alinhamento entre o que a empresa promete e o que a infraestrutura do benefício efetivamente suporta no ponto de venda. Por isso, o enquadramento do cartão deve ser visto como uma ponte entre expectativas humanas (os beneficiários querem “poder usar sem problemas”) e regras técnicas (o sistema reconhece categorias e aplica validações no processamento da transação).
Como referência estrutural em Portugal, a lógica de benefícios sociais e respetivo enquadramento é frequentemente tratada no contexto de regimes legais e regulamentares aplicáveis. Para detalhes normativos atuais, recomenda-se sempre a consulta de fontes oficiais e das orientações publicadas por entidades competentes, pois as regras podem ser atualizadas e podem existir interpretações específicas conforme o caso.
Em termos operacionais, o utilizador costuma receber um cartão emitido por uma entidade gestora, associada a um empregador ou organização. A utilização depende, em regra, de três pilares:
Num olhar de especialista, a experiência do utilizador melhora quando a empresa define (e comunica) políticas simples: o que está autorizado, quais categorias estão normalmente associadas ao benefício e como resolver situações comuns como “pagamento recusado”, “saldo insuficiente” ou “dúvida sobre se aquela compra entra ou não”.
Para além disso, existem detalhes práticos que muitas vezes passam despercebidos numa fase inicial:
Ao planear, vale a pena antecipar essas situações e criar um manual breve e acessível para os beneficiários, complementado por um processo de escalonamento quando o incidente ocorre no ponto de venda.
A aceitação tende a concentrar-se em estabelecimentos da cadeia alimentar e retalho associado a bens e serviços de alimentação. Contudo, a aceitação pode variar conforme vários fatores, incluindo:
Na prática, a recomendação é simples: se o seu objetivo é conveniência, vale a pena mapear previamente a aceitação em zonas de uso real. Para muitos trabalhadores, isso significa encontrar estabelecimentos próximos de residência e de trabalho. Em equipas com mobilidade ou que se deslocam frequentemente, a rede deve ser avaliada por cobertura geográfica e por presença em corredores logísticos e áreas comerciais relevantes.
Um outro ponto que melhora a previsibilidade é compreender a experiência “no mundo real”:
Em vez de confiar apenas em listagens genéricas de aceitação, o ideal é validar com uma abordagem piloto: selecionar alguns estabelecimentos mais comuns do público interno e testar o processo com condições controladas.
Mesmo quando o cartão é intuitivo, boas práticas fazem diferença. Para utilizadores e equipas administrativas, o que mais contribui para uma experiência positiva é combinar planeamento com controlo de informação.
Em ambientes onde as pessoas pagam pequenas despesas recorrentes (por exemplo, refeições, compras rápidas e mercearia), a disponibilidade do saldo e a clareza das regras determinam o nível de fricção. Entre as práticas mais úteis estão:
Do ponto de vista de risco, a maioria dos problemas não vem de “falta de dinheiro”, mas de divergência entre o que o utilizador considera elegível e o que o sistema reconhece como elegível. Por isso, a comunicação clara reduz conflitos no ponto de venda. Uma política interna pode incluir uma lista de exemplos do que costuma ser aceite, bem como do que é frequentemente recusado, mas sempre com a ressalva de que a validação final depende do enquadramento da transação no terminal.
Para empresas, outra dimensão relevante é a integração com rotinas de RH: alterações de escalas, mudanças de entidade empregadora e eventos como admissões e cessações precisam de ser tratados com previsibilidade, para que o beneficiário não se depare com situações de saldo que “não existe” ou “não deveria existir”.
Quando se fala de Cartão Alimentação, é comum surgirem dúvidas sobre “preço” e custos. Contudo, uma análise útil deve separar:
Sem informação contratual específica (e sem assumir valores), o caminho correto é solicitar e comparar documentos como proposta comercial, tabela de comissões e condições de faturação. Em projetos bem-sucedidos, as equipas de compras e RH cruzam três dimensões:
Importante: este guia não apresenta valores monetários “genéricos” como se fossem universais. O custo do serviço pode variar conforme a dimensão da empresa, a periodicidade de carregamentos e o desenho do contrato. Em vez de se focar apenas em “quanto custa por cartão”, faz mais sentido avaliar:
Ao estruturar a análise, uma empresa evita que a escolha “mais barata” se transforme num custo maior no total, seja por mais incidentes, seja por maior carga administrativa interna.
Na prática, existe sempre uma entidade gestora que emite/gerencia o Cartão Alimentação. A avaliação de um parceiro deve ir além do marketing e focar em critérios objetivos e mensuráveis:
Se houver necessidade de cobertura em múltiplos locais (por exemplo, várias zonas de trabalho, equipas em diferentes regiões, ou rotatividade geográfica), convém mapear a aceitação local antes de fechar a solução. Uma abordagem recomendada é cruzar três dados:
Outra dimensão que costuma ser subestimada é a capacidade do fornecedor para apoiar mudanças. Uma empresa raramente é estática: há admissões e cessões, mudanças de IBAN/identificação, atualizações de escalas, e reestruturações. O fornecedor deve demonstrar que consegue acompanhar o ritmo de mudança sem criar “janelas de incerteza” que deixem o beneficiário sem saldo ou deixem a empresa sem controlo.
Em experiências de terreno, as causas mais comuns de recusa envolvem: desencontro de categorias (o que o beneficiário considera elegível vs. o que o sistema reconhece), saldo insuficiente para a parcela reconhecida como elegível e configurações do terminal do estabelecimento. Para reduzir o problema, recomenda-se:
Estas práticas fazem diferença sobretudo em ambientes com turnos, mudanças frequentes e elevada rotação de colaboradores. Em contextos com forte rotatividade, é útil adotar uma estratégia de comunicação “sempre ativa”: não basta treinar apenas no onboarding; é recomendado reforçar regras e “boas rotinas” em momentos críticos (por exemplo, início do ciclo mensal, quando existe mudança de fornecedores de refeições, ou em períodos de maior consumo).
Vale também considerar o controlo de incidentes como um indicador: em vez de tratar recusa como evento isolado, deve ser categorizada para entender padrões. Um modelo prático é registar, sempre que possível:
Com este registo, a empresa e o fornecedor conseguem ajustar políticas internas e reduzir a taxa de incidentes ao longo do tempo.
Outra prática que reduz fricções é o alinhamento com a cultura de consumo. Há empresas cujos colaboradores preferem compras rápidas em mercados locais; outras têm perfil mais orientado para refeições em estabelecimentos de restauração. Ao desenhar o programa e ao comunicar recomendações, faz sentido adequar o enfoque: em vez de dizer apenas “o cartão serve para alimentação”, dar exemplos do tipo de compra que faz sentido para o perfil do público.
Para apoiar a tomada de decisão, a tabela abaixo compara aspetos que, em geral, variam entre soluções de gestão do Cartão Alimentação — servindo como checklist de requisitos. (Os termos concretos dependem do contrato e das condições definidas pelo fornecedor e pela entidade empregadora.)
| Elemento comparado | O que verificar | Por que importa |
|---|---|---|
| Elegibilidade | Quem pode ser beneficiário e sob que critérios | Evita bloqueios e discrepâncias |
| Periodicidade de carregamentos | Como e quando os valores são disponibilizados | Reduz compras fora do ciclo e conflitos |
| Âmbito de despesas elegíveis | Quais categorias são aceites no ponto de venda | Diminuir recusas e devoluções |
| Rede de aceitação | Distribuição de estabelecimentos e cobertura local | Conveniência e continuidade do benefício |
| Gestão administrativa | Alterações de dados, entrada/saída de colaboradores | Controlo interno e conformidade |
| Suporte e SLA | Prazos de resposta e canais de atendimento | Resolução rápida de incidentes |
| Políticas de segurança | Procedimentos antifraude e gestão de incidentes | Protege beneficiários e empresa |
| Transparência de custos | Taxas, comissões e responsabilidades | Permite comparar custo total de forma objetiva |
Para aprofundar a comparação, é útil acrescentar um conjunto de itens “operacionais” que raramente aparecem em tabelas curtas, mas que impactam o quotidiano:
A seguir, apresenta-se um roteiro prático em linguagem de projeto, pensado para equipas de RH, administração e compras. Embora a execução seja sempre contratual, estes passos tendem a reduzir risco e acelerar a adoção.
Um objetivo bem definido evita escolhas “apenas financeiras”. Por exemplo, se a intenção é reduzir incidentes, a empresa deve privilegiar suporte robusto e relatórios detalhados, e não apenas o custo unitário.
É aqui que se evita o “desalinhamento” entre RH e o sistema do fornecedor. Se a política interna diz “X acontece em Y data”, mas o carregamento ocorre noutro calendário, surgem recusas e frustrações.
Recomenda-se pedir também exemplos concretos (por exemplo, como é feita uma substituição de cartão, como são registados incidentes e qual o SLA, e quais relatórios são disponibilizados).
Uma validação útil não é apenas “teórica”. Idealmente, deve envolver comunicação de exemplos e testes com alguns estabelecimentos preferidos do público interno.
O piloto pode incluir: (1) beneficiários novos, (2) beneficiários com dados a atualizar, (3) compras de valores diferentes, (4) tentativas de pagamento próximo do limite de saldo e (5) casos de cartão danificado (se for possível testar sem risco).
O treino deve incluir: como consultar saldo, o que fazer em caso de “pagamento recusado”, quais dados reportar e como escalar internamente.
Uma boa prática é definir um “campo padrão” de informação para reduzir idas e voltas: data, local, valor, e descrição do erro. Isto melhora a velocidade do fornecedor e reduz tempo interno.
Sem revisão, o programa tende a estabilizar apenas a curto prazo. Com revisão trimestral ou semestral, é possível melhorar comunicação, ajustar calendário e reduzir causas recorrentes.
Em geral, a implementação de um Cartão Alimentação envolve requisitos típicos — que variam consoante o modelo contratado e a natureza da entidade empregadora. Mesmo quando os detalhes diferem, a estrutura costuma ser semelhante:
Para evitar falhas, o ideal é ter um documento interno simples de “como proceder” que complemente as condições contratuais do fornecedor. Este documento pode funcionar como uma “mini SOP” (Standard Operating Procedure) para RH/administração e deve ser atualizado quando surgirem mudanças de regras ou quando o fornecedor introduzir melhorias.
Uma empresa pode ainda preparar um conjunto de “kits” operacionais por evento:
Ao documentar, a empresa reduz dependência de “conhecimento tácito” e aumenta resiliência quando há troca de colaboradores nas equipas internas.
Quando uma empresa adota um Cartão Alimentação, o foco de compliance deve considerar dois níveis: o nível contratual (cumprimento das condições definidas com a entidade gestora) e o nível operacional (como as regras são aplicadas no quotidiano).
Na ótica de um consultor de operações, as áreas que merecem maior atenção costumam ser:
É comum que o risco seja subestimado quando a implementação parece “simples”. No entanto, em gestão de benefícios, os incidentes geralmente vêm de variações do mundo real: uma mudança contratual não foi atualizada a tempo, um beneficiário iniciou/terminou vínculo em dia próximo ao ciclo, ou um estabelecimento categorizou de modo inesperado. A mitigação exige processos e rastreabilidade.
Uma empresa pode reduzir o risco com medidas práticas:
Quando a empresa implementa estes mecanismos, o programa torna-se não só benéfico, mas também controlável.
É um instrumento associado a um benefício ligado a despesas elegíveis relacionadas com alimentação, emitido e gerido por uma entidade gestora, com aceitação em estabelecimentos que processam esse tipo de pagamento. Em termos operacionais, é usado pelo beneficiário para pagar compras que se enquadrem nas regras definidas e categorizadas no sistema.
Depende das regras do benefício e do modo como cada transação é categorizada no ponto de venda. Em termos práticos, é essencial alinhar-se com o âmbito definido pelo contrato e com a informação operacional fornecida pela entidade gestora. Para evitar fricções, é comum que empresas disponibilizem exemplos do que tipicamente se enquadra, mas o comportamento final depende da aceitação e categorização do terminal.
Não necessariamente. A aceitação depende da rede de parceiros e da configuração do terminal do estabelecimento, além da categorização correta da compra. Assim, uma loja pode aceitar cartões, mas ainda assim recusar a transação do benefício se não estiver parametrizada para o tipo de categoria exigido.
Verifique primeiro saldo disponível e, em seguida, se o tipo de compra se enquadra no âmbito elegível. Se persistir a recusa, contacte o suporte do fornecedor/entidade gestora e reporte o incidente com detalhes como data, local e valor. Do lado interno, é útil existir um registo padrão para acelerar a investigação e evitar repetição de pedidos incompletos.
Normalmente existe um procedimento administrativo para entradas/saídas e atualização de dados no sistema. O tempo de reação pode depender do calendário de carregamentos e dos prazos definidos contratualmente. Uma gestão robusta inclui validação pré-carregamento, para assegurar que o universo elegível reflete a realidade contratual e que não ocorrem carregamentos indevidos ou omissões.
Depende das condições acordadas. Em muitos modelos, o custo é tratado do lado da empresa, mas é imprescindível confirmar no contrato e na documentação comercial. Mesmo quando não há taxa direta, podem existir implicações operacionais que afetam o beneficiário (por exemplo, tempo de resolução de incidentes ou prazos de substituição), por isso a análise deve considerar a experiência como um todo.
Compare custo total, qualidade do suporte, robustez administrativa, transparência de comissões e cobertura de aceitação. Peça também evidências operacionais (SLA, procedimentos de incidentes, exemplos de adoção e relatórios disponíveis). Uma comparação efetiva deve incluir a capacidade de reduzir incidentes e o nível de visibilidade que a empresa terá sobre o desempenho do programa.
Alguns modelos suportam modalidades específicas, mas isso varia muito conforme o fornecedor e os acordos com comerciantes. A confirmação deve ser feita em documentos e canais oficiais do prestador, e idealmente deve ser testada em piloto com um conjunto reduzido de casos para garantir que o processo funciona com a experiência esperada.
Em regra, existe um processo de bloqueio e substituição. Os prazos e requisitos dependem do fornecedor e do procedimento de segurança acordado. A empresa deve confirmar como se trata a continuidade do saldo e quais os passos que o beneficiário deve seguir para minimizar tempo sem acesso ao benefício.
O ideal é consultar a documentação contratual e os comunicados das entidades gestoras, além de orientações públicas aplicáveis ao enquadramento de benefícios. Em caso de dúvida normativa, procure aconselhamento junto de fontes competentes. Para a parte operacional (cartão, rede, categorias), a informação do fornecedor costuma ser o ponto mais relevante e atualizado.
O Cartão Alimentação pode ser uma solução eficiente quando existe alinhamento entre objetivos da organização, regras do benefício e execução operacional no dia a dia. A decisão mais sólida não é a que promete mais “facilidade”, mas sim a que oferece transparência, aderência a requisitos e suporte com procedimentos claros.
Se o seu objetivo é melhorar a experiência do beneficiário, foque-se em comunicação prática, verificação de elegibilidade e numa rede de aceitação que faça sentido para o uso real — frequentemente em “nearby” de residência e trabalho. Com isso, o cartão cumpre a sua função com menos fricções, mais previsibilidade e melhor gestão. E, sobretudo, cria-se uma base para medir: incidentes, recusas, tempo de resposta e satisfação interna, permitindo melhorias contínuas ao longo do tempo.
Se precisar de uma variação visual para a capa ou redes sociais, posso gerar novas versões do prompt mantendo a estética profissional e sem textos legíveis.



This guide explains “Res” in practical, industry-focused terms, including how “Res” is evaluated and used alongside related keyword concepts. It offers objective background on what “Res” typically represents, why measurement consistency matters, and how suppliers and pricing structures influence procurement decisions. You’ll also find a comparison table, requirements, and FAQs to support confident selection.
This guide explains Res and key procurement considerations for reliable pharmaceutical resupply operations, including supplier evaluation, compliance expectations, and practical planning. It provides objective background on the meaning of “Res,” typical procurement workflows, and how organizations manage quality, traceability, and logistics risks—without relying on unverified claims.
This guide explains how “Res” can be used to plan efficient sourcing and responsible purchasing decisions. It provides objective background on the terms “Res” and related sourcing concepts, clarifying what buyers should verify—such as supplier capability, documentation, and pricing structure—before committing.
Res services vary widely in capability, price, and supplier fit. This guide explains what “Res” typically covers, how pricing models are structured, and which supplier and compliance signals matter very. Background context is provided objectively—then you’ll find a comparison table, sourcing steps, requirements, and FAQs to support well-grounded decisions.
This guide explains how professionals navigate service selection and sourcing decisions connected with Silvio, Aloísio, and Santana. It provides objective background on the names as contextual identifiers used in business discussions, then expands into decision criteria, due diligence conditions, and industry-aligned FAQs to help readers evaluate options responsibly.
Este guia analisa, de forma objetiva, como os nomes Silvio e Aloísio Santana se conectam a práticas de parceria e fornecimento no ecossistema local. Em contexto, esclarecemos o papel de relações comerciais, critérios técnicos e governança na escolha de parceiros, além de indicar requisitos e passos para avaliar serviços. O foco é orientação prática e decisões consistentes.

