Esta guía explica cómo usar un Simulador Bb para estimar escenarios, comparar opciones y tomar decisiones informadas. El término se enmarca en el uso cotidiano de simulaciones financieras y de productos para anticipar resultados. Se revisa qué significa, qué variables suelen intervenir y cómo interpretar una estimación con enfoque objetivo, orientado a requisitos, riesgos y buenas prácticas.
Un Simulador Bb puede ser una herramienta muy efectiva cuando necesitas proyectar escenarios, ordenar tus prioridades y entender qué factores reales influyen en el resultado final. Sin embargo, el valor real —especialmente en contextos profesionales o de decisión financiera— no está en “obtener una cifra” sino en topar la calidad de tu decisión mediante comparaciones, coherencia y validación. Dicho de otra manera: no se trata de “adivinar” el dato exacto, sino de usar la simulación como un marco de análisis para reducir incertidumbre desde el inicio.
En la práctica, cuando alguien usa un simulador, suele estar buscando claridad sobre importes, plazos o condiciones que afectan al coste total. Por eso, el uso más inteligente consiste en construir un entendimiento del problema antes de avanzar a la contratación: definir qué comparas, con qué supuestos, qué métricas importan y qué supuestos deben verificarse después en documentación oficial.
Este enfoque es especialmente relevante porque, en muchos entornos, la diferencia entre dos opciones puede parecer pequeña en una primera lectura, pero crecer de forma importante al considerar variables como comisiones, periodos de cálculo, ajustes, condiciones de elegibilidad, o incluso el comportamiento de la fórmula del coste en determinados rangos. Un simulador bien utilizado te permite detectar esas “zonas de riesgo” antes de comprometerte.
De forma general, el Simulador Bb se entiende como una interfaz que permite introducir datos (por ejemplo, importe, duración, periodicidad, perfil o tipo de operación) y generar un resultado estimado. El sistema suele mostrar métricas como la evolución del coste total, la carga mensual o el impacto de ciertos plazos, siempre bajo supuestos previamente definidos por la propia herramienta.
Ahora bien, desde un enfoque de prudencia financiera, conviene recordar un principio clave: una simulación no equivale a una oferta. El resultado orienta y estructura el análisis, pero no sustituye la evaluación final que se realiza en contratación: criterios de elegibilidad, políticas internas vigentes, condiciones documentales, revisión de riesgos y desglose contractual que puede incorporar conceptos no visibles en la pantalla inicial o variar según el momento de firma.
Por eso, el simulador suele usarse como un “primer filtro” o como un “laboratorio de hipótesis”. Su utilidad aparece cuando lo combinas con una metodología: introducir datos comparables, interpretar correctamente los supuestos, verificar si el simulador incluye comisiones y gastos, y confirmar cualquier condición no explícita en el resultado.
En contextos donde la precisión sea crítica (por ejemplo, decisiones que comprometen liquidez futura), el simulador funciona mejor como estimador de dirección. No ofrece certeza; ofrece una ruta para preguntar mejor, revisar mejor y decidir con más información.
Aunque cada plataforma y cada producto pueden tener particularidades, en la mayoría de simulaciones financieras hay elementos recurrentes. La clave es que, si no comprendes cómo influyen esas variables, es fácil interpretar mal el resultado o comparar escenarios que en realidad no son equivalentes.
Entre las variables más comunes se encuentran:
Para usar un simulador con criterio, conviene practicar algo similar a un rol de “auditor”: verificar si el simulador contempla todos los componentes relevantes o si el resultado es una aproximación parcial. Un resultado aparentemente “más barato” puede dejar fuera gastos, comisiones o cargos que después aparecen en contrato.
Además, hay una dimensión a menudo olvidada: la coherencia entre variables. No basta con introducir datos “correctos” en términos absolutos; también hay que asegurarse de que las combinaciones tengan sentido. Por ejemplo, si el simulador permite seleccionar un tipo de operación que implique reglas diferentes (pagos anticipados, amortización particular, penalizaciones), la comparación con otra selección solo es válida si entiendes las diferencias de régimen.
Cuando hablamos de price information (información de precio) en el contexto de un Simulador Bb, lo más responsable es asumir que:
En otras palabras, el simulador funciona como una especie de “mapa”. Un mapa no es la carretera, pero te permite anticipar dirección y distancia aproximada. Si tomas el mapa como si fuese la carretera exacta, puedes equivocarte en rutas, tiempos y expectativas. Ese “margen” es precisamente lo que hay que gestionar.
Un método práctico para no perderte es trabajar con el concepto de escenarios en lugar de con una cifra aislada. Por ejemplo:
Así, no dependes de una única lectura. Dependiendo de tu objetivo, puedes priorizar estabilidad (prever carga mensual) o coste total (minimizar el total pagado). La simulación te ayuda a entender el trade-off, pero el “margen” se gestiona con prudencia, no con optimismo automático.
Otro punto relevante: si el simulador no muestra con claridad comisiones y gastos, intenta identificar si lo hace “todas” o “solo algunas”. Si es parcial, asume que existe un conjunto de cargos que podría alterar el precio efectivo. Este detalle afecta especialmente a decisiones donde la diferencia entre dos opciones es pequeña. En esos casos, incluso un cargo no incluido puede cambiar el resultado de manera significativa.
En el entorno financiero, el término supplier details (detalles del proveedor) suele referirse a la entidad responsable del producto o del servicio que se está simulando. Aunque el simulador parezca “neutro”, normalmente hay un marco de oferta detrás (reglas del producto, condiciones, políticas de elegibilidad y forma de cálculo) que proviene del proveedor.
Al usar un Simulador Bb, lo importante es identificar con claridad:
En términos de fiabilidad, lo ideal es que la simulación sea transparente en su metodología. Si el simulador muestra supuestos, fórmulas o variables de entrada claramente, puedes evaluar mejor el resultado. Si no los muestra, tu nivel de confianza debe disminuir proporcionalmente.
Una práctica recomendable es contrastar la estimación del simulador con los términos del producto. Esto incluye revisar cualquier elemento que el simulador no mencione explícitamente:
Si la plataforma te permite descargar un informe, o si incluye un “resumen de condiciones”, utilízalo como puente hacia la documentación contractual. La fiabilidad no es solo “si el simulador parece razonable”, sino si existe una coherencia verificable entre simulación y contrato.
Por último, conviene recordar que la evaluación y la contratación dependen del proveedor. Un simulador puede estar bien diseñado, pero la experiencia real puede diferir si, por ejemplo, el cliente no cumple criterios de elegibilidad o si el producto finalmente aplicado tiene un régimen ligeramente distinto al seleccionado durante la simulación.
Un error común es tratar la salida del Simulador Bb como una cifra “cerrada” y definitiva. Desde una óptica de análisis profesional, conviene evitar sesgos cognitivos muy típicos: el sesgo de confirmación (buscar solo el resultado que te gusta), el sesgo de anclaje (quedarte con la primera cifra), y el exceso de confianza (suponer que el simulador incluye todo).
Para interpretar correctamente, aplica estas reglas:
Con esta metodología se reduce el riesgo de decisiones impulsivas. El objetivo no es “hacer que el simulador diga lo que quieres”, sino usarlo para comprender el impacto financiero real bajo supuestos. La diferencia entre un uso básico y uno experto está en si ajustas tus conclusiones al nivel real de incertidumbre.
Además, es útil considerar que el resultado de un simulador puede verse afectado por el modo en que se modelan ciertos detalles (redondeos, periodicidades, cambios en el tipo, reglas de cálculo de intereses, o tratamiento de comisiones). Aunque el usuario no pueda cambiar el modelo, sí puede observar el patrón al modificar la entrada y así estimar qué tan sensible es a cada componente.
Por eso, si el simulador te ofrece detalles, no los ignores: el desglose es parte del “modelo mental” que necesitas para decidir bien.
A continuación, se incluye un esquema comparativo con el objetivo de ayudarte a usar un Simulador Bb con rigor. Esta tabla no sustituye documentación contractual; funciona como lista de verificación para el análisis previo y la lectura crítica.
| Fase | Objetivo | Qué verificar | Condiciones/Limitaciones típicas |
|---|---|---|---|
| Preparación de datos | Introducir información coherente para una estimación comparable | Importe, plazo, periodicidad, tipo de operación y supuestos del simulador | Los resultados dependen de los datos ingresados; errores generan escenarios no realistas |
| Generación del escenario | Obtener una proyección inicial | Coste estimado total, mensualidades o métricas mostradas | Puede ser una estimación y no reflejar condiciones exactas de contratación |
| Comparación | Evaluar alternativas bajo supuestos alineados | Cambiar un factor a la vez y comparar resultados | Si se alteran supuestos sin querer, la comparación deja de ser equivalente |
| Revisión de costes | Entender el “precio” real del escenario | Comisiones, gastos, impuestos y cualquier cargo adicional | Algunos conceptos pueden no estar incluidos en la vista inicial |
| Validación contractual | Pasar de estimación a decisión informada | Condiciones vigentes, documentación requerida y criterios de elegibilidad | La aprobación y los términos finales pueden variar |
Para hacerlo aún más útil, puedes añadir una práctica simple al final: por cada fase, registra (aunque sea en notas internas) qué te pareció claro y qué no. Si más adelante el contrato difiere, tendrás un “log” para entender si el problema fue por supuestos, por información incompleta o por diferencias de régimen. Esta trazabilidad es lo que distingue un análisis serio de una consulta casual.
Para que el Simulador Bb te sea realmente útil, conviene seguir un flujo de trabajo ordenado. Esta guía está pensada para una consulta típica; adapta los pasos a la interfaz específica (campos, opciones, menús o formatos de salida).
Antes de tocar cualquier campo, concreta qué intentas decidir: ¿comparar plazos, estimar carga mensual, evaluar coste total o planificar capacidad de pago? Esta claridad evita que introduzcas datos “mezclados” que luego dificultan el análisis. Un objetivo bien definido te ayuda a identificar qué métricas son relevantes y cuáles puedes ignorar sin perder calidad de decisión.
Ejemplos de objetivos concretos:
El simulador puede mostrar múltiples resultados; si tu objetivo no está claro, es fácil terminar con conclusiones superficiales.
Ten a mano la información que probablemente se te pedirá: importes, periodo, frecuencia de pagos y cualquier detalle que el simulador solicite. Si no dispones de algún dato, en vez de forzar una cifra exacta, es mejor usar un rango razonable y documentar el supuesto.
Por ejemplo, si no sabes tu fecha exacta de inicio o la forma de pago, puedes simular con una aproximación y, posteriormente, ajustar cuando tengas el dato. El objetivo no es “inventar” información, sino representar condiciones plausibles para entender la dirección del impacto.
Si estás comparando escenarios para una decisión, asegúrate de que los datos base sean equivalentes. No compares una simulación con un plazo exacto A y otra con un plazo aproximado B como si fueran comparables. Si hay diferencia, se debe considerar como parte del análisis (y no como un error).
Una vez completes los campos, revisa si el simulador indica cómo calcula el resultado. En algunas interfaces, la selección de “tipo de operación” o “condición” determina el régimen de intereses, periodicidades o estructura de costes. Selecciona el que más se corresponda con tu caso real.
En escenarios sensibles, no asumas: confirma. Por ejemplo, si el simulador te permite elegir si hay comisiones incluidas o si el interés es fijo/variable, no lo trates como un detalle irrelevante. Estos parámetros suelen explicar gran parte de la variación entre opciones.
Un enfoque útil es leer la sección de ayuda o el apartado de “supuestos”. Aunque no entendieras todos los términos técnicos, identificar qué supuestos aplica (y cuáles no) te permitirá interpretar la salida con más cautela.
Lo recomendable es producir dos o tres escenarios bajo supuestos comparables para entender tendencia y sensibilidad. Por ejemplo:
Este método evita caer en la interpretación de un único resultado. Un valor “bajo” aislado puede ser engañoso si se logró con supuestos no comparables (por ejemplo, periodicidad distinta o un tratamiento diferente de gastos).
Al comparar, procura cambiar un factor a la vez. Así, si el coste total cambia, sabes qué componente lo causó. Si cambias varias variables en la misma iteración, perderás trazabilidad.
Si el Simulador Bb muestra el coste total, intenta identificar si desglosa comisiones o gastos. Si lo hace, revisa la coherencia del desglose: ¿aparecen cargos recurrentes? ¿hay comisiones únicas? ¿hay impuestos? ¿hay gastos de gestión? Si el simulador no los muestra, toma nota: será necesario confirmarlo después en la documentación oficial.
Un punto clave: el “coste total” puede ser presentado de maneras distintas según la interfaz. Algunas herramientas muestran un “total pagado” y otras un “coste del crédito” o “coste estimado” con inclusiones/exclusiones. Si el desglose no está claro, no asumas que el total corresponde al precio efectivo final.
Si te interesa especialmente tu “precio real”, busca:
Este desglose es el puente entre el resultado del simulador y la comprensión contractual.
Un resultado “más bajo” en una métrica no siempre implica la mejor decisión global. Considera tu capacidad de pago, tu horizonte temporal y cualquier condición relevante (por ejemplo, penalizaciones o restricciones). Si la diferencia entre escenarios es marginal, prioriza la claridad contractual y el encaje con tu situación real.
Ejemplo práctico de perspectiva:
Si tu objetivo principal es estabilidad de caja, puede ser más razonable el escenario B aunque el coste total sea mayor. El simulador te ayuda a cuantificar el trade-off; tu contexto define cuál es la prioridad.
Además, evalúa tu probabilidad real de permanecer en el plan hasta el final. Si existe posibilidad de cancelación anticipada o cambios en tu situación laboral/personal, el análisis debe incorporar (al menos a nivel exploratorio) cómo impactan penalizaciones o condiciones de salida. Esto no siempre se ve en el simulador inicial, por lo que requiere verificación.
Para usar un Simulador Bb de forma responsable, ten en cuenta estas condiciones/requirements generales. Son reglas simples, pero evitan muchos errores de decisión:
También es importante evitar la tentación de “optimizar” solo un número (por ejemplo, la cuota mensual) mientras ignoras otras dimensiones. En productos financieros, el componente temporal y el coste total pueden comportarse de manera contraria a la intuición. Un uso responsable incorpora al menos dos métricas: cuota y coste total (y preferiblemente desglose de comisiones si está disponible).
Por último, el uso responsable implica reconocer cuándo necesitas información adicional. Si el simulador no te da transparencia sobre supuestos clave, es legítimo solicitar aclaraciones antes de tomar una decisión.
Para sostener buenas prácticas de interpretación financiera, conviene apoyarse en marcos y guías regulatorias y de transparencia. Sin entrar en especulación sobre un producto específico, existen referencias generales que suelen reforzar el enfoque de comparación y lectura de condiciones.
Como referencias generales, puedes consultar:
Nota: dado que el contenido exacto del Simulador Bb puede variar según producto y jurisdicción, la interpretación final debe basarse en la documentación oficial que acompañe cada oferta. La simulación es un paso del proceso; el marco contractual es el que determina el resultado real.
Una buena práctica adicional es conservar el “historial” de tus simulaciones: capturas, parámetros, fecha y supuestos elegidos. Así, si posteriormente comparas ofertas o solicitas documentación, puedes contrastar con precisión lo que asumiste al simular. Esto mejora la consistencia del análisis y reduce fricciones cuando se discuten diferencias entre estimaciones.
En términos prácticos, un Simulador Bb suele ser una herramienta que permite introducir datos para obtener una estimación de resultados bajo supuestos definidos por el sistema. No reemplaza una oferta ni la evaluación contractual; la simulación sirve para estructurar el análisis y anticipar tendencias.
Normalmente, la proyección es estimada. El precio final puede depender de condiciones vigentes, elegibilidad y detalle contractual (comisiones, gastos o ajustes). Por eso, la simulación debe tratarse como “aproximación razonada”, no como promesa.
Revisa, como mínimo, importe base, plazo, coste financiero (si aplica) y si hay comisiones/gastos incluidos o excluidos. Asegúrate de que la comparación sea equivalente: si cambia la naturaleza del producto o la configuración de pagos, no estás comparando lo mismo.
Sí, siempre que se use con método. Entiende qué campos estás completando, revisa supuestos visibles y confirma cualquier duda en la información oficial del producto. Si el simulador muestra métricas complejas o términos técnicos, vale la pena pedir aclaraciones para evitar interpretaciones incorrectas.
Es top considerarlo una etapa de análisis. La decisión definitiva requiere validar requisitos y condiciones en documentación contractual. Usar el simulador como base de decisión final sin ver el contrato puede generar expectativas equivocadas.
Las diferencias pueden venir de supuestos internos (por ejemplo, cómo se calcula el coste en determinados periodos), de cargos incluidos/excluidos, o de cómo el simulador procesa variables como periodicidad o tipología de operación. También puede haber efectos por redondeos o por la forma exacta de aplicar intereses.
Completa el simulador con datos coherentes, genera escenarios comparables, revisa el desglose de costes y contrasta el resultado con los términos oficiales. Si existen dudas sobre comisiones o condiciones, confirma antes de avanzar. Un análisis bien hecho no solo busca el mejor número: busca el mejor encaje con tu caso y la máxima claridad contractual.
Si tu prioridad es tomar decisiones con disciplina, el Simulador Bb puede convertirse en un “laboratorio de hipótesis” muy útil. Para maximizar su valor, trabaja con estas recomendaciones:
Además, considera un enfoque más “operativo”: si vas a contratar, prepara una lista de preguntas para aclarar dudas. Por ejemplo:
Con este enfoque, la simulación deja de ser un ejercicio meramente técnico y se transforma en una herramienta de gestión. Ordena el análisis, reduce incertidumbre y te ayuda a elegir con mayor seguridad, no solo con mayor “entusiasmo por el número”.
Un Simulador Bb no debe leerse como una promesa de resultado, sino como un mecanismo para explorar escenarios y fortalecer tu comprensión del impacto financiero de tus opciones. Cuando lo combinas con verificación de supuestos, revisión de costes y validación contractual, se convierte en una guía práctica para decidir con rigor y transparencia.
La diferencia entre usar la simulación como un “atajo” y usarla como un “sistema” es enorme. El atajo produce decisiones rápidas pero frágiles; el sistema produce decisiones más robustas, porque incorpora trazabilidad, contraste y contexto. Y esa robustez es, en última instancia, lo que realmente protege tu capacidad de planificar y tu tranquilidad financiera.



Esta guía explica cómo usar un Simulador Bb para estimar escenarios, comparar opciones y tomar decisiones informadas. El término se enmarca en el uso cotidiano de simulaciones financieras y de productos para anticipar resultados. Se revisa qué significa, qué variables suelen intervenir y cómo interpretar una estimación con enfoque objetivo, orientado a requisitos, riesgos y buenas prácticas.
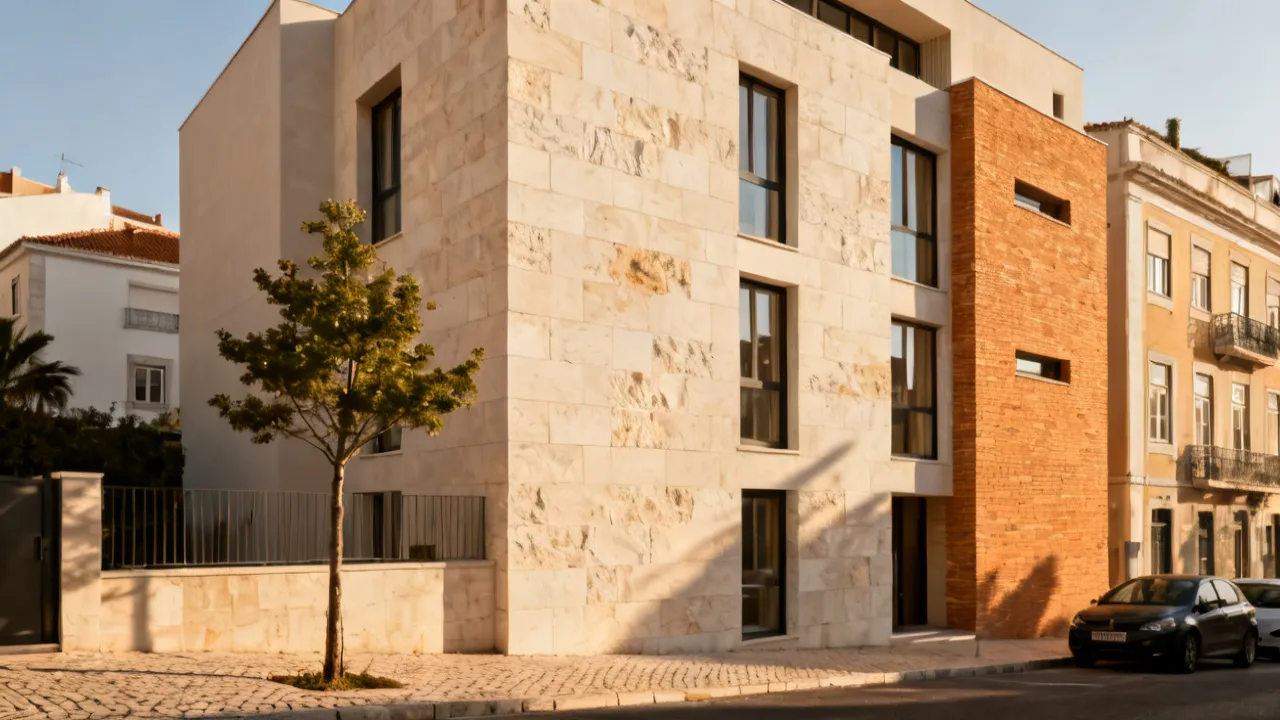
Esta análise orienta a seleção do Vitacon Perdizes para entender tipologias, construção, localização e critérios de compra com foco em segurança e coerência técnica. Em seguida, apresento o contexto do termo “Vitacon Perdizes” no mercado imobiliário, destacando como investidores e moradores costumam avaliar oferta, documentação e reputação do fornecedor, com linguagem objetiva.
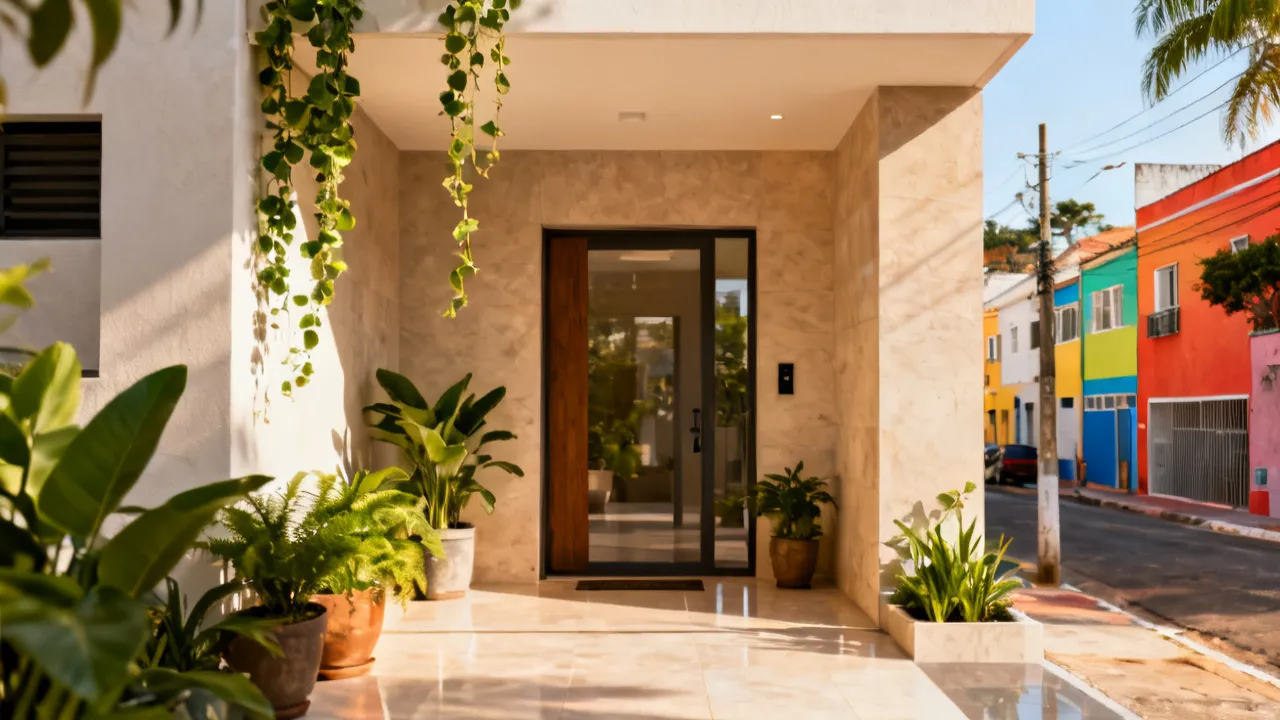
Este guia analisa o Viamar Morumbi para apoiar sua decisão de compra ou locação com visão profissional e critérios objetivos. Ao contextualizar “Viamar Morumbi” no cenário imobiliário do Morumbi, descrevemos como avaliar localização, perfil do empreendimento, documentação e aspectos de infraestrutura, além de comparar condições e requisitos comuns na negociação.
This guide explains Mulhenua through practical industry perspectives, focusing on real-world use cases and how to assess suppliers responsibly. Objectively, Mulhenua is commonly discussed as a procurement- and operations-related term, often tied to workflow planning, specification, and quality assurance. Readers will find sourcing considerations, requirements, and FAQs to support informed decision-making.
This guide explains how to evaluate Nubak in real-world purchasing decisions, from identifying the right type to verifying supplier capability and expected costs. Objectively, Nubak refers to a product/service name used by market sellers in multiple categories, so buyers should confirm specifications, intended use, and documentation before ordering.
This guide explains how to evaluate supplier options and price structure with an objective, industry-informed approach. “Hi” and other keyword fragments signal that you may be collecting basic product and procurement terms. Background discussion covers what such keywords typically imply for sourcing, documentation, and negotiation—so you can prepare questions, compare offers, and reduce operational risk.

