Este guia detalha como escolher e organizar a gestão contábil na região da Chácara Santo Antônio, destacando rotinas, conformidade e boas práticas. Em seguida, apresenta um panorama objetivo sobre o que significa “contabilidade” no contexto de empresas do dia a dia, quais rotinas impactam o caixa e como estruturar processos para reduzir retrabalho e riscos fiscais.
Ao buscar Contabilidade Chacara Santo Antonio, a prioridade não é apenas “ter a contabilidade em dia”, mas garantir que a empresa opere com rotina, previsibilidade e conformidade. Um escritório competente estrutura processos para que obrigações fiscais, obrigações acessórias e controles internos trabalhem em conjunto—reduzindo erros, atrasos e retrabalho. Em termos práticos, o melhor cenário é aquele em que sua contabilidade deixa de ser uma reação ao problema e vira um sistema de apoio à gestão.
Quando se fala em contabilidade para empresas na região de Chácara Santo Antônio, é comum que o empreendedor tenha uma sensação de “complexidade constante”: mudança de regras, prazos que se encavalham, obrigações acessórias com exigências crescentes, atualização de cadastros e a necessidade de manter o histórico pronto para eventuais conferências. Nesse ambiente, a contabilidade precisa ser “operável”: não pode depender de esforço heroico mensal, nem de pessoas-chave que “sabem na cabeça”. Precisa, sobretudo, funcionar como um processo repetível e auditável, mesmo que a equipe interna do cliente seja enxuta.
É por isso que, ao contratar uma Contabilidade Chácara Santo Antonio, você deve tratar a decisão como gestão de risco e gestão de informação. Contabilidade, nesse contexto, não é apenas emissão de guias e entrega de declarações: é consistência entre o que acontece na operação, o que é registrado no sistema e o que é reportado ao Fisco. Essa ponte — entre o “mundo real” e o “mundo fiscal/contábil” — é onde as empresas mais perdem tempo e dinheiro quando a rotina não está bem amarrada.
Em áreas urbanas com alta concentração de serviços, comércios e empresas de diferentes portes, como ocorre em Chácara Santo Antônio, é comum que as rotinas sejam pressionadas por prazos fiscais e pela velocidade do mercado. Nesse contexto, a contabilidade bem conduzida se transforma em um “painel” de conformidade e saúde operacional. O foco do especialista costuma ser: (a) previsibilidade de entregas, (b) consistência cadastral e documental, (c) domínio das rotinas fiscais e contábeis e (d) integração com a forma como a empresa registra suas operações no dia a dia.
Quando esses pilares falham, surgem sintomas conhecidos: divergência entre faturamento do sistema e documentos fiscais, inconsistência em despesas e retenções, dificuldades para fechar balancetes e aumento de custos indiretos por correções posteriores. Na prática, esses efeitos colaterais se traduzem em pelo menos três impactos diretos: (1) perda de tempo da equipe do cliente, que precisa levantar dados “do nada” para retificar; (2) aumento de custo com ajustes, consultorias emergenciais e multas por atraso; e (3) menor capacidade de tomada de decisão, já que as informações contábeis chegam fora do tempo ou com qualidade inferior.
Para ser estratégica, a contabilidade precisa “antecipar” em vez de “corrigir”. Isso significa prever efeitos fiscais de determinadas rotinas comerciais e operacionais: por exemplo, como a forma de emissão de notas e a classificação de operações impactam a apuração de tributos, ou como a composição de despesas influencia dedutibilidade, base de cálculo de tributos e eventuais obrigações acessórias. A contabilidade estratégica também orienta o cliente a padronizar cadastros (clientes, fornecedores, prestadores, tomadores) para reduzir inconsistências recorrentes.
Outro aspecto essencial é o “ritmo” do processo. Empresas que crescem (ou mudam de modelo de operação) geralmente aumentam volume de documentos e complexidade. Se a contabilidade não acompanha esse ritmo com escalonamento de revisões e checkpoints, ela deixa de ser um suporte e passa a ser um gargalo. Assim, a contabilidade deve ser capaz de dizer: “este mês fechamos X em Y dias porque fizemos as conferências A, B e C; no próximo trimestre, como a operação vai mudar, vamos reforçar a validação em D”. Ou seja: o escritório precisa transformar experiência em procedimento.
Por isso, ao avaliar uma Contabilidade Chácara Santo Antonio, vale observar como o fornecedor organiza o fluxo de informações e como responde a necessidades recorrentes do cliente. Um bom sinal é quando a conversa vai além do “quanto custa” e chega em “como vocês garantem que não vamos ter retrabalho?”.
Um escritório de contabilidade profissional geralmente oferece, de forma combinada, serviços de natureza fiscal, contábil e trabalhista (quando aplicável). Na prática, isso inclui:
O ponto relevante aqui é que o “escopo” não pode ser genérico. Um especialista tende a mapear o seu tipo de operação (serviços, comércio, indústria, segmentos com particularidades) e a forma como você registra e emite documentos. Isso influencia desde a classificação contábil até a forma de tratar retenções e obrigações acessórias.
Para ampliar a segurança do processo, o escopo ideal também define responsabilidades claras: o que o cliente envia, quando envia, em que formato, com que periodicidade; e o que o escritório entrega, quando entrega e quais são os critérios de revisão. Sem isso, as entregas podem até ocorrer, mas com baixa previsibilidade e alto custo operacional.
Além do básico, muitos clientes se beneficiam quando o escritório inclui rotinas como: suporte para conciliação bancária, validações mais específicas de documentos (por exemplo, notas com retenções, emissão fora do padrão, correções de NFS-e), orientação para reorganização de centro de custos e parametrizações do ERP. Mesmo quando essas rotinas não estão “no contrato”, um bom fornecedor costuma oferecer como serviço adicional ou como parte de um plano de trabalho, desde que fique claro o que é coberto.
Também vale considerar se o escritório oferece apoio em mudanças estruturais: troca de regime tributário, mudança de CNAE, alteração de endereço, inclusão/exclusão de sócios, abertura/fechamento de filiais, reorganização societária, revisão de enquadramento de retenções e ajustes de natureza contábil em função de eventos específicos.
Em uma Contabilidade Chácara Santo Antonio madura, o escopo se transforma em um “manual de operação”: como você e o escritório trabalham juntos para que a rotina fiscal e contábil se mantenha estável. É esse tipo de clareza que evita o ciclo de “todo mês é um incêndio”.
Mesmo quando o escritório tem boa equipe, o resultado final depende da qualidade do input. A contabilidade na Chácara Santo Antônio (como em qualquer região) costuma sofrer com gargalos comuns: baixa padronização de cadastro de clientes e fornecedores, ausência de rotina de conferência de notas, falta de histórico de despesas e inconsistência em categorias contábeis. Por isso, o processo ideal envolve:
Do ponto de vista de um consultor de operações contábeis, o objetivo é reduzir “surpresas” no fechamento—porque o custo de corrigir depois costuma superar o custo de prevenir antes.
Para construir controles internos reais (e não apenas “boas intenções”), uma contabilidade profissional normalmente implementa ou orienta alguns mecanismos mínimos:
Esses controles são especialmente importantes quando a empresa tem mais de uma fonte de dados: por exemplo, emissão por sistema próprio + integração com plataforma + conciliação bancária com divergências de descrição. Sem rotinas de conferência, o risco é a contabilidade “fechar o mês” com base em dados incompletos ou inconsistentes.
Outro ponto prático: a criação de uma rotina de “ponto único” de recebimento de documentos reduz perdas e garante rastreabilidade. Em vez de cada pessoa do time do cliente encaminhar documentos por canais diferentes, o escritório (ou o processo interno do cliente) define um fluxo padronizado. Isso aumenta a qualidade do que entra e diminui a necessidade de correções posteriores.
Você pode encontrar variações no mercado de Contabilidade Chácara Santo Antonio, mas o “preço” precisa ser interpretado com cuidado. Para comparar ofertas de maneira técnica, analise:
Além dessas quatro dimensões, existe um critério adicional que muitos empreendedores negligenciam: modelo de gestão de pendências. Dois escritórios podem “entregar as declarações no prazo”, mas um deles pode tratar pendências com baixa qualidade (deixando para resolver depois) e o outro pode ter um fluxo de validação antes. O resultado aparece mais tarde: custos de ajuste, dificuldade de fechar balanço e retrabalho para resolver divergências.
Uma regra prática: o menor custo pode parecer vantajoso no início, mas tende a ficar caro quando surgem correções, retrabalho e necessidade de regularização. A contabilidade profissional funciona como um sistema de mitigação de risco operacional.
Para medir “custo total”, considere perguntas como:
Ao responder essas perguntas, você deixa a comparação sair do terreno subjetivo (“acho que é bom”) e entra no terreno processual (“como funciona”). É aí que a decisão fica mais segura.
O regime tributário define parte relevante do trabalho contábil e fiscal. Assim, ao contratar uma Contabilidade Chácara Santo Antonio, o escritório precisa entender quais obrigações são aplicáveis e quais rotinas variam conforme o enquadramento da empresa. Entre os aspectos comumente relevantes estão:
Um trabalho bem feito inclui orientar mudanças de planejamento quando elas forem juridicamente adequadas e tecnicamente justificadas—sem “atalhos” ou suposições que aumentem risco fiscal.
Para tornar isso mais “operável”, vale entender que regimes diferentes mudam a natureza do que precisa ser conferido. Por exemplo, empresas em regimes com maior volume de obrigações acessórias tendem a exigir checagens mais frequentes, porque pequenas inconsistências (como cadastro de CFOP, NCM, CST/CSOSN, retenções) podem gerar impactos relevantes na apuração e nas declarações. Já em regimes com rotinas mais simples, a principal atenção costuma ser: (1) qualidade do cadastro; (2) consistência documental; e (3) acompanhamento de mudanças de faturamento e enquadramento.
Além disso, o regime tributário não é um assunto “de uma vez só”. Ele pode ser impactado por mudanças no modelo de negócio, como:
Uma contabilidade estratégica deve ser capaz de ligar essas mudanças às rotinas fiscais: se o seu contrato com cliente muda, pode haver impacto em retenções, forma de emissão e necessidade de classificações específicas. Se seu ERP altera parametrizações, o impacto aparece no que é lançado e no que é declarado.
Mesmo sem discutir “cenários de fiscalização” de forma sensacionalista, há um princípio técnico: quando há rastreabilidade e consistência, as chances de retrabalho caem. Nesse sentido, um especialista orienta a manter:
A mentalidade correta é a de “preparar o que pode ser questionado”, não para prever problemas, mas para reduzir o tempo de resposta caso algo precise ser esclarecido.
Rastreabilidade, nesse contexto, significa conseguir responder rapidamente perguntas como: “por que este imposto foi apurado dessa forma?”, “qual documento suportou esta dedução?”, “por que a despesa tem esta classificação?” e “como garantimos que o lançamento corresponde ao documento?” Quando essas respostas não estão prontas, o custo de regularização aumenta.
Um modelo de controle que ajuda a manter rastreabilidade costuma incluir:
Em empresas com múltiplas pessoas envolvidas, a rastreabilidade também é importante para alinhar expectativas: quem fez o quê, quando e por qual motivo. Isso evita o cenário em que, durante auditoria interna ou conferência, ninguém consegue explicar o motivo de um lançamento específico.
Outro ponto relevante é que rastreabilidade não é burocracia gratuita. Ela simplifica a rotina: quando a empresa precisa responder a um banco, a um parceiro comercial ou a uma auditoria externa, a contabilidade já dispõe do pacote pronto. Isso economiza tempo, aumenta credibilidade e melhora a postura de conformidade da empresa.
Uma Contabilidade Chácara Santo Antonio que funciona bem costuma ter governança clara: prazos combinados, checkpoints de conferência e comunicação objetiva. Em conversas com empresários, o que mais aparece como diferencial não é apenas a promessa de “fazer tudo”, e sim:
Esse tipo de organização reduz o “efeito surpresa” e ajuda a empresa a planejar pagamentos e entregas com base em dados reais.
Para ir além do “atendimento”, é útil avaliar a governança em termos de processo. Algumas perguntas que ajudam:
Uma governança bem estruturada aumenta consistência e reduz dependência de “memória”. Ela também melhora a experiência do cliente: você sabe o que fazer e o que esperar.
Além disso, em empresas que lidam com equipes comerciais e administrativas, o escritório deve permitir integração prática: por exemplo, indicar quais áreas do cliente devem participar do fluxo de documentos. Se só o financeiro envia documentos, mas compras emite comprovantes ou vendas geram relatórios, a contabilidade pode receber informação incompleta. Governança eficiente define papéis e responsabilidades.
Outro ponto relevante é a comunicação de “mudanças” — não apenas respostas individuais. Um bom escritório avisa quando uma mudança regulatória impacta rotinas do cliente e sugere providências. Essa postura preventiva reduz riscos e evita que a empresa seja surpreendida por exigências futuras.
Muitas empresas decidem mudar de escritório por conta de atraso, falta de clareza ou excesso de retrabalho. Para fazer essa transição de modo seguro, vale seguir uma ordem lógica:
Essa abordagem diminui o risco de inconsistências e acelera o alinhamento entre sua operação e o novo processo contábil.
Para ampliar o passo a passo, pense também em “higiene de dados” antes da troca. Isso envolve:
Outro elemento que reduz fricção na transição é alinhar o “ritmo” de integração. Muitos escritórios novos pedem documentos e relatórios na transição inicial; se você entregar tudo de uma vez sem organização, o processo pode demorar. Uma estratégia melhor é dividir por competência e por tipo, garantindo que o novo escritório consiga executar conferência rápida e ajustar processos.
Vale também planejar a transição de conhecimento: se o escritório atual fazia alguma regra específica de tratativa de dados, você deve registrar isso e apresentar ao novo fornecedor. Não é sobre “transferir segredo”, mas transferir compreensão operacional. Assim, a contabilidade não começa do zero em cada problema conhecido.
Se houver obrigações em aberto (como pendências de declaração, retificações necessárias ou regularizações), é importante priorizar: discutir com o novo escritório o que deve ser atacado primeiro, com cronograma e custo associado. Transição bem feita evita que o cliente “pague duas vezes” pelo mesmo problema.
| Critério de avaliação | O que verificar | Condição recomendada | Como o especialista mede |
|---|---|---|---|
| Escopo e rotinas | Quais entregas estão incluídas e com que periodicidade | Descrição operacional clara e ajustada ao seu regime/atividade | Conferência do plano de trabalho e aderência ao calendário |
| Tratamento de documentos | Como notas, comprovantes e informações entram no fluxo | Rotina definida para coleta, validação e conciliação | Checagem de consistência entre registros e documentos |
| Obrigações acessórias | Como o escritório controla prazos e preparação das entregas | Controle de prazos com etapas internas de revisão | Verificação do procedimento de revisão antes de entregar |
| Governança e comunicação | Quem responde, como solicitações são priorizadas | Canal e tempo de resposta definidos | Análise de histórico de atendimento e clareza de retorno |
| Qualidade de conferência | Nível de checagem para reduzir erros | Checklist e validações antes de apuração/entrega | Observação do padrão de correções e justificativas |
| Transparência e documentação | Como mudanças e orientações são registradas | Registro escrito ou formalização de pontos críticos | Validação de como orientações são documentadas |
| Gestão de pendências | Como o escritório controla atrasos e inconsistências | Status e prazos de correção definidos; política para itens críticos | Simulação do fluxo: como tratam um documento fora do padrão |
| Integração com ferramentas | Como funciona o envio/importação (ERP, bancos, meios digitais) | Processo padronizado e minimização de retrabalho operacional | Entendimento do layout/estrutura de dados exigida |
Este guia se baseia em princípios amplamente aceitos de conformidade contábil e governança de processos: rastreabilidade documental, consistência de registros, controle de prazos e redução de erros por meio de revisão e conciliação. Como referências gerais para o contexto regulatório e de obrigações acessórias no Brasil, as empresas podem consultar:
Como não há uma única “tabela universal” válida para todo tipo de empresa, a validação sempre deve ser feita a partir da atividade, regime e eventos do seu caso concreto.
Para tornar a prática ainda mais real, é importante observar que boas práticas não são apenas “conceito”: elas se refletem no documento e no processo. Um bom escritório documenta procedimentos internos (por exemplo: como validar retenções, como verificar consistência de lançamentos, como tratar notas canceladas e reemitidas). Essa documentação interna — mesmo quando não é compartilhada por inteiro com o cliente — influencia o resultado final, porque reduz variação de execução entre colaboradores.
Outro componente das boas práticas é o “controle de qualidade” do escritório. Em empresas maiores ou em escritórios com alta demanda, pode haver revisões por supervisão; em escritórios menores, pode existir outro mecanismo (por exemplo: revisão cruzada, checklist e validações obrigatórias). O importante é que exista uma camada de verificação antes da entrega. Isso reduz risco e aumenta previsibilidade.
Também é relevante que o escritório acompanhe mudanças regulatórias. Não se trata apenas de saber a norma, mas de traduzir a norma para o processo do cliente. Mudanças de prazos, exigências de campos e alterações de estrutura de declarações impactam rotina. Um bom escritório antecipa e ajusta procedimento com antecedência.
O diferencial costuma estar na forma de organizar o processo: rotinas de conferência, consistência de cadastro e conciliação, governança de prazos e clareza no escopo (o que está incluso e como funciona o fluxo de informações). Um serviço genérico tende a reagir a problemas; o profissionaliza tende a prevenir.
Na prática, a diferença também aparece no modo como o escritório conversa com o cliente: em vez de somente informar “o que tem que ser entregue”, o fornecedor qualificado tende a explicar “por que isso importa” e “o que precisa acontecer dentro da empresa para que a entrega saia com qualidade”. Isso inclui orientar o cliente sobre rotina de envio, padronização de informações e tratamento de divergências.
Peça evidências do método: checklist de validações, etapas internas de revisão, procedimento para tratar inconsistências e como são geradas/registradas pendências. Um bom fornecedor responde com processo, não apenas com afirmações genéricas.
Se possível, solicite exemplos (sem expor dados sensíveis) de como o escritório identifica inconsistências e como corrige. Por exemplo: como é tratada uma nota fiscal com retenção diferente do esperado; como o escritório lida com cancelamento e reemissão; e como se garante que as obrigações acessórias refletem a escrituração.
Não necessariamente. Compare o escopo operacional, a periodicidade, o suporte para demandas pontuais e a forma de reduzir retrabalho. Custos “menores” podem ser compensados por correções posteriores, o que aumenta custo total.
Além do custo mensal, considere o custo de transição e o custo potencial de retificações. Às vezes, uma oferta mais barata cobra mais por item adicional, ou exige que você entregue “mais trabalho” internamente sem suporte de conferência. O custo aparece depois na forma de esforço do time do cliente e risco de inconsistência.
É decisiva. Documentos inconsistentes ou desorganizados elevam risco de divergências entre emissão e escrituração, dificultam conciliação e aumentam o tempo de fechamento. A contabilidade funciona como uma “tradução” de registros em obrigações e demonstrações.
Um bom sistema documental reduz fricção entre áreas do cliente. Por exemplo, compras pode ter comprovantes em formatos diferentes; financeiro pode ter extratos com descrições genéricas; e vendas pode ter relatórios que não batem com as notas. A contabilidade precisa alinhar tudo isso por meio de um processo. Sem organização, a reconciliação vira um esforço manual e repetitivo.
Nem sempre. Em muitos casos, a melhoria vem da padronização do fluxo de informações e de rotinas de conciliação. Se houver lacunas no registro de dados, aí sim pode ser necessário ajustar rotinas internas—sem que necessariamente seja troca de sistema.
Antes de pensar em troca de ferramenta, vale analisar: quais dados estão faltando? O problema está no cadastro? No processo de lançamento? Na integração? Em como os documentos são enviados? Em muitas empresas, ajustes de parametrização e padronização de rotinas já resolvem grande parte do retrabalho.
Mapeie obrigações e prazos, consolide documentos e relatórios, organize cadastro, defina um fluxo de envio e estabeleça uma rotina de conferência com marcos internos. Transições com planejamento costumam reduzir erros e tempo de alinhamento.
Uma boa prática é criar um “dossiê de transição” com: contratos relevantes, relatórios de vendas/compras, extratos e conciliações recentes, pendências fiscais e documentos do período anterior. Assim, o novo escritório consegue avaliar a qualidade do passado recente e estabelecer um plano de regularização quando necessário.
Sim, desde que o escopo seja definido corretamente e a empresa entenda o que está coberto. Se houver folha de pagamento, admissões e rotinas trabalhistas, normalmente é necessário um serviço específico para essa dimensão.
Mesmo em empresas que terceirizam parte do processo trabalhista, ainda existem obrigações acessórias e responsabilidades que podem impactar a contabilidade. Por isso, vale validar quem cuida de cada tema (folha, eSocial, obrigações acessórias específicas, conferências e controles) para evitar lacunas.
Notas fiscais (entrada e saída), comprovantes de despesas relevantes, relatórios de faturamento, registros de retenções e documentação de suporte para classificações contábeis. A criticidade varia conforme o seu tipo de operação e regime tributário.
Em algumas empresas, documentos críticos também incluem: contratos com clientes, relatórios de serviços prestados, apêndices que explicam natureza do serviço, evidências de retenções e documentação de importação (quando aplicável). Quanto mais a operação exige lastro documental, maior a importância do controle interno.
Ao considerar Contabilidade Chacara Santo Antonio, trate a escolha como um processo de gestão: defina o que você precisa (escopo), avalie a qualidade do fluxo (documentos, conferência e prazos) e compare ofertas de forma técnica, não apenas por custo. O melhor resultado aparece quando sua contabilidade atua como parte da operação—organizando obrigações e apoiando decisões com base em dados consistentes.
Se você quiser, informe seu segmento de atividade (ex.: comércio ou serviços), regime tributário atual e periodicidade de documentos. Com isso, posso sugerir um checklist ainda mais alinhado ao seu contexto e às rotinas que mais impactam o fechamento e a conformidade.



Este guia detalha como escolher e organizar a gestão contábil na região da Chácara Santo Antônio, destacando rotinas, conformidade e boas práticas. Em seguida, apresenta um panorama objetivo sobre o que significa “contabilidade” no contexto de empresas do dia a dia, quais rotinas impactam o caixa e como estruturar processos para reduzir retrabalho e riscos fiscais.
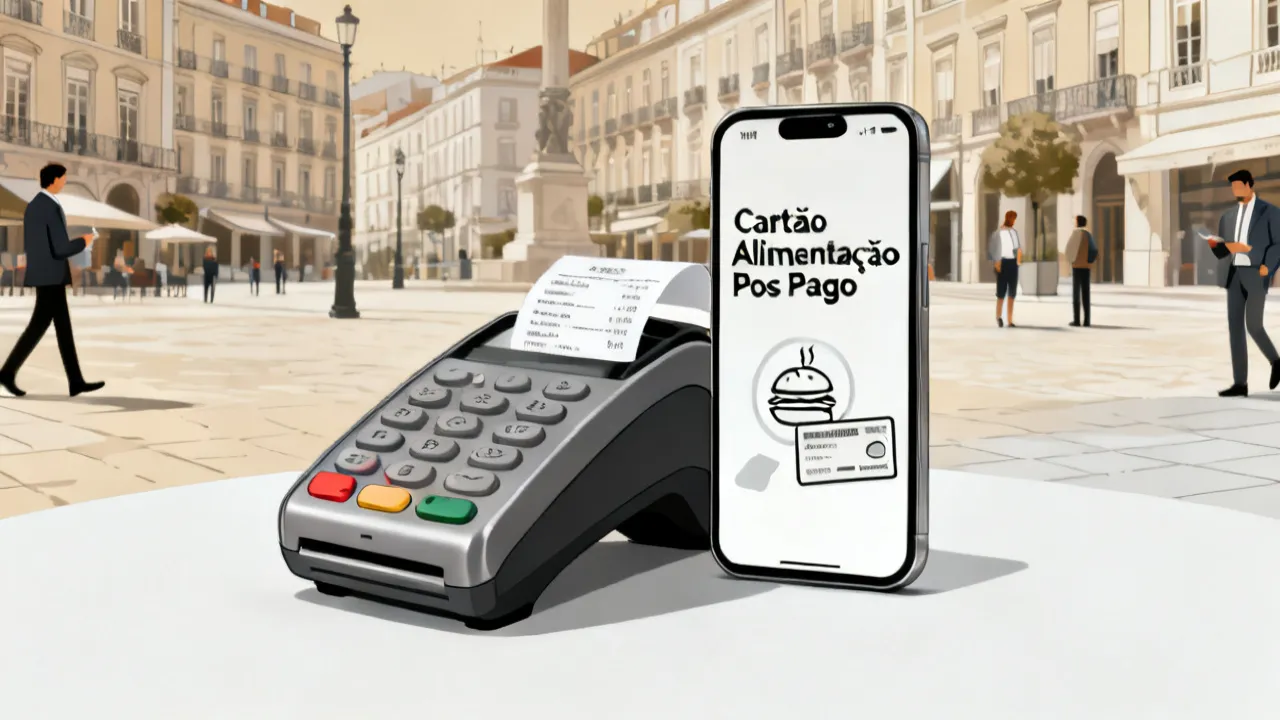
Este guia explica como funciona o Cartão Alimentação Pos Pago, com foco em regras, benefícios, cuidados e escolhas inteligentes para gestão do dia a dia. Contexto: trata-se de uma solução de vale-refeição com cobrança posterior, normalmente vinculada a convênios e regras de elegibilidade do empregador. Também abordamos condições de uso, canais de suporte e boas práticas para evitar bloqueios e reduzir ruídos operacionais.
Este guia explica como escolher Cursos Finanças com foco em empregabilidade, currículo e metodologia. Reúne fundamentos objetivos sobre o que normalmente se aprende, como avaliar conteúdo e carga horária e quais são os critérios para decidir com segurança. Também inclui uma seção prática com passos e requisitos, além de FAQs para orientar sua escolha.
Este guia mostra como selecionar Cursos Finanças com critérios objetivos de qualidade, currículo e suporte. O texto contextualiza o que são formações em finanças, como elas se conectam a metas profissionais e quais componentes acadêmicos e práticos costumam diferenciar uma boa experiência de aprendizagem.
Este guia explica como estruturar a função “Erp Finanças” para melhorar a contabilidade, o controlo de custos e a visão do caixa. Em termos objetivos, um ERP integra processos de finanças, compras e vendas com uma base de dados única, reduzindo inconsistências e reforçando o reporting. Aborda conceitos, requisitos e boas práticas para implementação e operação em contexto empresarial.
Este guia orienta como planejar e avaliar um MBA em Direito Tributário com foco em prática profissional, governança e aderência regulatória. Em termos objetivos, explica o que o curso costuma cobrir, como a formação se conecta ao contencioso e ao planejamento tributário, e quais critérios comparar entre instituições e trilhas acadêmicas.

