Esta guía ayuda a evaluar casas con criterios técnicos y de mercado, desde ubicación y tipología hasta calidades, eficiencia energética y costos totales. Se explican, de forma objetiva, los conceptos clave que influyen en la elección del inmueble: documentación, riesgos habituales, ciclo de negociación y verificación de instalaciones. El objetivo es orientar decisiones informadas, sin depender de supuestos.
Si estás valorando casas, la prioridad es reducir incertidumbre con un enfoque técnico y documental: revisa el estado real del inmueble, su viabilidad legal y los costos totales de propiedad (mantenimiento, impuestos, suministros y posibles reformas). En el mercado, dos viviendas “parecidas” pueden tener riesgos muy distintos: patologías ocultas, distribuciones ineficientes o cargas administrativas que cambian el calendario de compra. En la práctica, el precio puede parecer similar mientras que el “coste de vivir allí” durante los próximos años cambia de forma drástica.
Desde la perspectiva de un experto en análisis de inmuebles (compraventa y gestión de riesgos), la recomendación central es clara: trata la compra como un proceso de verificación por etapas. Primero se confirma coherencia de la oferta (precio, documentación y situación registral). Después se valida el estado técnico (estructura, cubiertas, instalaciones). Por último, se revisa la estrategia de negociación (condiciones, plazos, contingencias y trazabilidad de pagos). Este enfoque no elimina el riesgo, pero lo hace cuantificable: conviertes supuestos en hipótesis comprobables, y las hipótesis en decisiones con respaldo.
Además, en la compra de casas existe una particularidad: al tratarse a menudo de bienes con envolventes más “expuestas” (fachadas a la intemperie, cubiertas y terreno perimetral), la probabilidad de que aparezcan gastos diferidos en el tiempo suele ser mayor que en inmuebles verticales con menos contacto con el exterior. Por eso conviene anticipar una idea: algunas reparaciones no se notan el día de la visita, pero se manifiestan cuando cambian la temporada (lluvias, heladas, olas de calor) o cuando se usan de forma intensiva instalaciones que antes estaban infrautilizadas.
En un análisis profesional, el comprador responsable se fija en tres capas de riesgo:
La compra inteligente no se limita a comparar “lo que veo hoy” sino a estimar “lo que probablemente tendré que arreglar mañana”. Ese salto mental es lo que separa una decisión emocional (por ejemplo, enamorarse de un jardín) de una decisión razonada (por ejemplo, enamorarse y aun así comprobar que el mantenimiento del terreno y la estructura sea sostenible para tu presupuesto).
El precio en la compraventa de casas no responde solo a metros cuadrados. También influyen la tipología, la antigüedad, el estado de mantenimiento, la eficiencia energética, la demanda local y la rapidez con la que el vendedor puede entregar la vivienda. Por eso conviene trabajar con un rango razonable y un “por qué” verificable.
En muchos casos, el error típico es evaluar el precio como si fuese una “tarifa por m²” fija. En realidad, el mercado asigna prima o descuento según factores invisibles al primer vistazo: calidad de la cubierta, estado de instalaciones, orientación real, humedad previa y reparaciones ya efectuadas. Dos viviendas pueden tener la misma superficie construida, pero una puede haber tenido rehabilitación de envolvente (fachada, aislamiento, carpintería) y la otra puede estar “parada” en mantenimiento básico durante años, generando un gasto que no aparece en la cifra de la oferta.
Nota objetiva: en informes de organizaciones del sector se destaca que los precios dependen de múltiples variables (calidad, localización, tipo de vivienda y condiciones de mercado). Para el contexto macro, pueden consultarse fuentes como el Banco de España y el INE, que publican series sobre precios, actividad y condiciones del mercado inmobiliario. Para un comprador, el valor de estas fuentes suele estar en el “marco de referencia”: te ayudan a entender si el mercado tiende a enfriarse o a mantenerse, y eso influye en la estrategia de negociación y en la probabilidad de que el vendedor esté dispuesto a ajustar.
Una forma práctica de aterrizar el precio en tu presupuesto es convertirlo en un análisis de “costo total”:
Cuando comparas dos viviendas con precios similares, el que te “cuesta más barato” no siempre es el que está a menor precio: es el que requiere menos correcciones y tiene menor gasto recurrente. Por eso conviene valorar el precio como una suma de “valor presente” y “gasto futuro”.
Aunque el comprador suele fijarse en la vivienda, el entorno afecta directamente el valor de uso: movilidad, servicios, ruido, soleamiento y seguridad percibida. Cuando aparezca cualquier mención de ciudad o país en tu búsqueda, sustitúyela mentalmente por el concepto de “nearby” (cercanías): no es solo un matiz lingüístico, es una forma de entender la decisión.
En la práctica, “nearby” suele significar que el inmueble se beneficia de conexiones con zonas de empleo, centros educativos o acceso a transporte, pero también puede experimentar contrastes: por ejemplo, el incremento de tránsito en ciertas horas o diferencias en la oferta de servicios a pie. Ajustar la evaluación al radio real de tu rutina (caminar, desplazarte, compras cotidianas) reduce errores frecuentes. La experiencia diaria no se decide con un mapa, se decide con hábitos: a qué hora sales, cómo vuelves, qué llevas (carro de compra, niños, teletrabajo con desplazamientos esporádicos), y si dependes de coche en cada trayecto.
Si el área incluye referencias culturales locales —como plazas con vida de barrio, mercados, o celebraciones comunitarias— conviene preguntarse: ¿la vivienda queda cerca de ejes de actividad que aportan valor o cerca de focos de ruido estacional? Este tipo de “microanálisis” suele ser determinante. Hay casas que son excelentes en invierno por su soleamiento y excelentes en verano por su ventilación natural, pero que en determinadas épocas sufren ruido por eventos, obras o cambios de tráfico. Lo contrario también existe: zonas tranquilas que aumentan su actividad cuando se inauguran equipamientos cercanos o se reordena la circulación.
Un comprador prudente hace preguntas concretas de ubicación que parecen simples pero evitan problemas:
Además, si la casa tiene jardín, terreno o zonas exteriores, la ubicación se vuelve todavía más relevante. La exposición al viento, el tipo de suelo del entorno (arcilloso, arenoso, con drenaje deficiente) y la frecuencia de precipitaciones locales pueden traducirse en mantenimiento adicional: limpieza de bajantes, control de vegetación, reparación de pavimentos exteriores o drenajes.
En términos de riesgo, el mayor salto de calidad ocurre cuando se confirma el estado técnico con una inspección razonada. No se trata de encontrar “defectos”, sino de identificar desviaciones y valorar su impacto económico. Una inspección bien planteada no solo lista problemas, sino que interpreta causas posibles y prioridades de intervención: qué es urgente, qué es preventivo y qué puede esperar.
Un checklist experto se centra en patrones. Por ejemplo:
En casas, los “puntos de fallo frecuentes” tienen una lógica: donde hay encuentro de materiales (juntas, esquinas), donde hay paso de instalaciones (tomas, salidas de fontanería y electricidad), donde el agua puede acumular (bajantes, canalones, encuentros de cubierta con paramentos) y donde existe exposición del terreno (sótanos, semisótanos, patios con drenaje deficiente). Por eso conviene recorrer la vivienda con enfoque de “hidráulica” y de “temperatura”: ¿por dónde entra el agua?, ¿por dónde se pierde el calor?, ¿dónde hay condensación?
También es recomendable inspeccionar visualmente la calidad de los encuentros entre carpinterías y muros: sellados, burletes, holguras y signos de corriente de aire. La ausencia de esos elementos se traduce en infiltraciones de aire y humedad, generando condensaciones en esquinas o detrás de muebles contra paredes frías. En casas, esto puede aparecer como mancha oscura en el interior de un armario o como olor a humedad en determinados cuartos.
Un enfoque avanzado para evaluar humedad incluye mirar el “historial” de reparaciones si el vendedor lo aporta: facturas de albañilería, intervenciones de impermeabilización, sustitución de canalones, reparaciones de cubiertas, tratamientos contra hongos. Si no existen evidencias, al menos pregunta: “¿Cuándo fue la última intervención?” y “¿Se reparó la causa o solo el síntoma?”. Esta última diferencia es crucial.
Además, presta atención al exterior y al terreno:
Si la casa tiene sótano o semisótano, el riesgo de humedad suele multiplicarse. Es importante revisar el tipo de impermeabilización, la presencia de sales, el estado de carpinterías de acceso y el funcionamiento de posibles bombas o desagües.
Una práctica útil es observar cómo funciona el sistema de agua caliente: ¿tarda mucho en llegar?, ¿hay variación notable de temperatura cuando se usa otra salida?, ¿hay ruidos en tuberías? Estos indicios pueden apuntar a acumulación de cal, mala regulación o problemas en válvulas.
En casas con jardinería, no olvides revisar la fontanería exterior: tomas de riego, conexiones, gomas o sistemas automáticos. Muchas pérdidas “pequeñas” en exterior no se detectan al inicio, pero se traducen en facturas de agua y en humedad en zonas no monitorizadas.
Para muchas casas, el confort y los costos mensuales dependen de la envolvente (aislamiento, carpinterías) y del sistema de climatización. En un enfoque técnico, se valora:
En España, la normativa y la información energética (cuando aplique) se relacionan con objetivos de eficiencia. Para datos de contexto sobre eficiencia y marcos de referencia, las publicaciones de organismos públicos y la normativa vigente pueden orientar al comprador. Pero más allá de la etiqueta o el certificado, lo que más predice el gasto es la combinación de envolvente y comportamiento real: la zona climática, la orientación, la presencia de sombreados, y el uso de la vivienda.
Una forma responsable de estimar costes energéticos es:
Además, conviene mirar la ventilación: una casa mal sellada puede mejorar eficiencia térmica en invierno, pero aumentar condensaciones si no existe ventilación adecuada. En ese caso, el problema no es solo energético, sino de salubridad (moho, malos olores, deterioro de carpinterías interiores).
La documentación no es un trámite: es tu primera defensa ante contingencias. Un experto recomendaría no depender de “lo que el vendedor dice”, sino de lo que el expediente acredita. En compraventa de casas, las inconsistencias documentales son particularmente relevantes: reformas no legalizadas, ampliaciones sin licencia, discrepancias de superficie o cambios de distribución que no aparecen correctamente en registro o catastro.
Condición práctica: si detectas inconsistencias (por ejemplo, discordancias de superficie o falta de permisos en reformas), detén la negociación hasta aclarar. La prisa suele aumentar costos, no reducirlos. Una compra rápida con un problema legal “latente” puede terminar en gastos de legalización, multas o incluso en la imposibilidad de inscribir correctamente determinados actos.
En un enfoque robusto, el abogado inmobiliario suele revisar también:
Cuando el comprador anticipa estos puntos antes de firmar, gana capacidad de negociación: puede exigir condiciones correctoras, garantías o rebajas justificadas. Sin embargo, si se detecta tarde, el margen se reduce y la negociación se vuelve más difícil.
En compraventa de casas, “proveedores” no significa solo personas que venden: incluye profesionales que validan información. Un enfoque experto coordina una cadena mínima de verificación:
| Actor (proveedor) | Qué aporta | Cuándo interviene | Condición recomendada |
|---|---|---|---|
| Agente inmobiliario / intermediario | Información de mercado, gestión de visitas y coordinación de ofertas | Antes y durante la negociación | Solicitar historial de la vivienda y comparables |
| Arquitecto/a o aparejador/a | Inspección técnica orientada a riesgos y patologías | Tras preselección, antes de comprometer pagos | Informe por escrito con hipótesis y prioridades |
| Abogado/a inmobiliario | Revisión legal y contratos | Previo a firma de arras/compromiso | Verificar cargas, titularidad y concordancia registral |
| Perito / tasador (si aplica) | Valoración técnica y respaldo para financiación | Si hay hipoteca o para confirmar rango de precio | Elegir profesional con metodología y alcance claros |
Esta tabla sirve como comparación operativa: no reemplaza la asesoría profesional, pero te permite exigir una “línea” de trabajo coherente desde el primer contacto. Un equipo bien coordinado no actúa en paralelo sin comunicación: los resultados técnicos (por ejemplo, humedad en cubierta) deben trasladarse a la estrategia legal y económica (por ejemplo, cláusulas de subsanación o ajuste de precio).
También puede ser relevante sumar perfiles adicionales según la casa:
El objetivo es que el comprador no cargue con toda la responsabilidad técnica y legal de manera aislada. Comprar una casa es una decisión grande y compleja: cuanto más definidas estén las responsabilidades del equipo, menos probabilidad hay de errores por omisión.
Una negociación bien planteada no se centra únicamente en “bajar el precio”. También define condiciones que protegen al comprador. Entre las más habituales en casas se encuentran:
En términos objetivos, esta lógica reduce el riesgo de “sorpresas” posteriores. El comprador gana previsibilidad; el vendedor gana claridad del proceso. A veces, la mejor estrategia de negociación es ser razonable y estructurado: el vendedor entiende que no es una “caza de defectos” sino una evaluación responsable. Cuando el vendedor percibe disciplina, suele colaborar más en la entrega de documentación.
Además, la negociación no es solo verbal: debe aterrizarse en documentos. Un buen contrato o acuerdo preliminar debe contemplar:
En casas, un punto que suele olvidarse es la entrega del exterior: jardines, patios, desbroces previos, elementos retirados (muebles, escombros), y estado de accesos. La negociación puede incluir que la entrega se realice en condiciones acordadas, sobre todo si el terreno o elementos exteriores requieren preparación.
Al evaluar casas, conviene proyectar costos de propiedad, no solo el desembolso inicial. Un análisis experto suele incluir:
Para no basarse en estimaciones no verificadas, usa presupuestos reales de profesionales o comparativas con viviendas equivalentes en el área. El objetivo es construir un “escenario” razonable y trazable. Es decir: si tu presupuesto contempla una reforma, debe estar respaldado por al menos una estimación técnica y, si es posible, por un coste aproximado de mercado.
Una manera de construir ese escenario es separar gastos en tres grupos:
Si no planificas por grupos, puedes caer en el error de subestimar el mantenimiento progresivo. Muchas viviendas “se ven bien” en la visita porque los problemas están en fase inicial o cubiertos, pero el mantenimiento inevitable aparece con el tiempo. Por eso conviene no comprar pensando únicamente en el primer invierno o primer verano: piensa en ciclos de mantenimiento de cubiertas, en el envejecimiento de sellados y en la continuidad de sistemas técnicos.
Asimismo, no olvides el coste asociado a seguros. Una casa con historial de humedad o con cubiertas que no han sido sustituidas recientemente puede requerir una póliza con coberturas específicas o una prima más alta. Un comprador responsable consulta opciones antes de cerrar, para evitar un gasto que no estaba previsto.
A continuación, una guía operativa en forma de comparación y pasos secuenciales. La meta es convertir la decisión en un proceso medible y repetible.
| Fase | Objetivo | Qué revisar | Requisito/condición |
|---|---|---|---|
| 1. Preselección | Filtrar por encaje de necesidades | Distribución, orientación, estado visible, cercanías a servicios | Visita presencial y lista de preguntas |
| 2. Validación inicial | Confirmar coherencia de oferta | Documentación básica, situación registral, comparables | Evitar ofertas sin expediente documental |
| 3. Inspección técnica | Detectar riesgos reales | Estructura, humedad, instalaciones, cerramientos | Informe escrito o evaluación técnica profesional |
| 4. Revisión legal | Eliminar contingencias legales | Cargas, situación de ocupación, concordancia | Asesoría jurídica previa a compromisos económicos |
| 5. Negociación con condiciones | Proteger el “riesgo residual” | Hitos, plazos, subsanaciones, cláusulas | Acuerdos por escrito y trazables |
| 6. Cierre y planificación de costes | Evitar sorpresas | Presupuesto de mantenimiento y reforma si aplica | Calendario de acciones y prioridades |
Condición transversal: si en cualquier fase aparece un hallazgo relevante (legal o técnico), la negociación debe pausarse o reencauzarse con condiciones. Esa disciplina suele ser la diferencia entre una compra satisfactoria y una compra costosa.
Para hacer aún más operativa la guía, conviene que el comprador prepare una “carpeta de decisión” antes de visitar: un documento donde se registren preguntas, hallazgos y documentos solicitados. Con ese sistema, la memoria no juega en contra: al comparar varias casas, es fácil confundirse si no hay un registro ordenado de cada visita y cada inspección.
Un formato de carpeta puede incluir:
Este método reduce el sesgo de confirmación: no te quedas con lo que “te gusta”, sino con lo que el análisis confirma. Y, en una decisión de alto impacto como comprar una casa, ese tipo de método suele ser una ventaja competitiva real.
Los anuncios reflejan expectativas del vendedor; las ventas reales incorporan negociación y cierres. Para una comparación objetiva, prioriza datos con fechas, estado, ubicación cercana y características comparables (calidades, estado de mantenimiento y tipología). Si solo comparas con anuncios, es probable que sobreestimes precios porque el anuncio no incorpora necesariamente el ajuste por defectos, cargas o urgencia del vendedor. Si solo comparas con ventas muy aisladas, puedes perder la dinámica del mercado.
No siempre es obligatorio, pero en casas con antigüedad media o con señales de mantenimiento pendiente es altamente recomendable. Una inspección reduce incertidumbre sobre humedad, cubiertas, instalaciones y posibles trabajos futuros. Incluso si la vivienda se ve “bien”, la inspección puede descubrir problemas no visibles desde la superficie: fisuras con origen en cubiertas, filtraciones detrás de un falso techo o degradación de canalones.
Construye un rango con comparables cercanos y ajustes por estado. Si la vivienda requiere reformas significativas, estima su impacto con presupuestos de profesionales (arquitectura/técnicos). El precio razonable suele ser el que, sumando riesgos y costos, encaja con tu tolerancia. Si no puedes estimar bien el coste de reformas, no intentes “adivinar”: consulta y pide al menos un diagnóstico o valoración preliminar.
Depende del caso, pero en general destacan la situación registral, permisos y conformidad donde aplique, y la claridad sobre cargas o situación de ocupación. La revisión legal con abogado inmobiliario ayuda a convertir “papeles” en seguridad práctica. Cuando la vivienda ha tenido reformas, solicita evidencias: facturas, licencias, certificados de final de obra o documentación que muestre que la actuación fue legal y ejecutada conforme.
Condiciones sobre plazos, entrega, subsanación de defectos identificados, hitos documentales y cláusulas de contingencia. Si se detectan riesgos técnicos, el acuerdo debe reflejar cómo se cubren. Es recomendable que la subsanación se describa con criterio: qué se repara, quién lo ejecuta, en qué plazos y con qué evidencia (por ejemplo, facturas o certificados).
Humedades recurrentes, manchas extensas sin explicación, grietas con evolución no aclarada, aislamientos defectuosos visibles, o instalaciones antiguas sin historial de mantenimiento. Cuando hay dudas, es top diagnosticar antes que suponer. También son señales relevantes la presencia de repintados sin coherencia con el estado general o la existencia de “parches” en zonas exteriores que suelen corresponder a reparaciones temporales.
Define un plan por prioridades: lo estructural y lo relacionado con filtraciones primero; luego instalaciones críticas; y por último acabados. Solicita recomendaciones a técnicos y conserva documentación de actuaciones. Un plan de mantenimiento realista evita decisiones reactivas y reduce costos: se interviene antes de que un problema menor se convierta en una reparación mayor.
Para concretar el plan, puedes definir una rutina:
Comprar casas es una decisión estratégica que combina realidad técnica, claridad legal y lógica económica. La guía objetiva que has leído propone una ruta: valida documentos, inspecciona el estado, compara con rigor y negocia con condiciones. Así reduces el riesgo residual y conviertes la compra en una decisión sustentada.
En el fondo, el enfoque “de evidencias” cambia tu rol: pasas de ser un comprador pasivo que confía en la narrativa del vendedor a ser un comprador que verifica. Esa diferencia, aunque parezca lenta en el proceso inicial, te protege en el momento de mayor impacto: la firma y la asunción de pagos.
Además, este enfoque ayuda incluso cuando la casa te “encanta”. Si te enamoras, no significa que debas detenerte; significa que debes intensificar la verificación para que el enamoramiento no te conduzca a asumir costos que no estaban previstos. Muchas decisiones acertadas nacen precisamente de esa combinación: ilusión + método.
Si quieres, puedo adaptar esta guía a tu caso concreto (tipo de casa, rango de presupuesto, estado deseado y prioridades como jardín, cercanías a servicios o eficiencia energética) y convertirla en un checklist específico para tu proceso de visitas.



Esta guía ayuda a evaluar casas con criterios técnicos y de mercado, desde ubicación y tipología hasta calidades, eficiencia energética y costos totales. Se explican, de forma objetiva, los conceptos clave que influyen en la elección del inmueble: documentación, riesgos habituales, ciclo de negociación y verificación de instalaciones. El objetivo es orientar decisiones informadas, sin depender de supuestos.
Este guia explica como funciona o programa Minha Casa Minha, com foco em critérios, caminhos de acesso e planejamento responsável. O texto apresenta, de forma objetiva, o panorama do tema Minha Casa Minha no Brasil, destacando como a estratégia de habitação tende a avaliar renda, documentação e condições do domicílio. Também orienta sobre etapas comuns e cuidados na contratação e na análise de propostas.
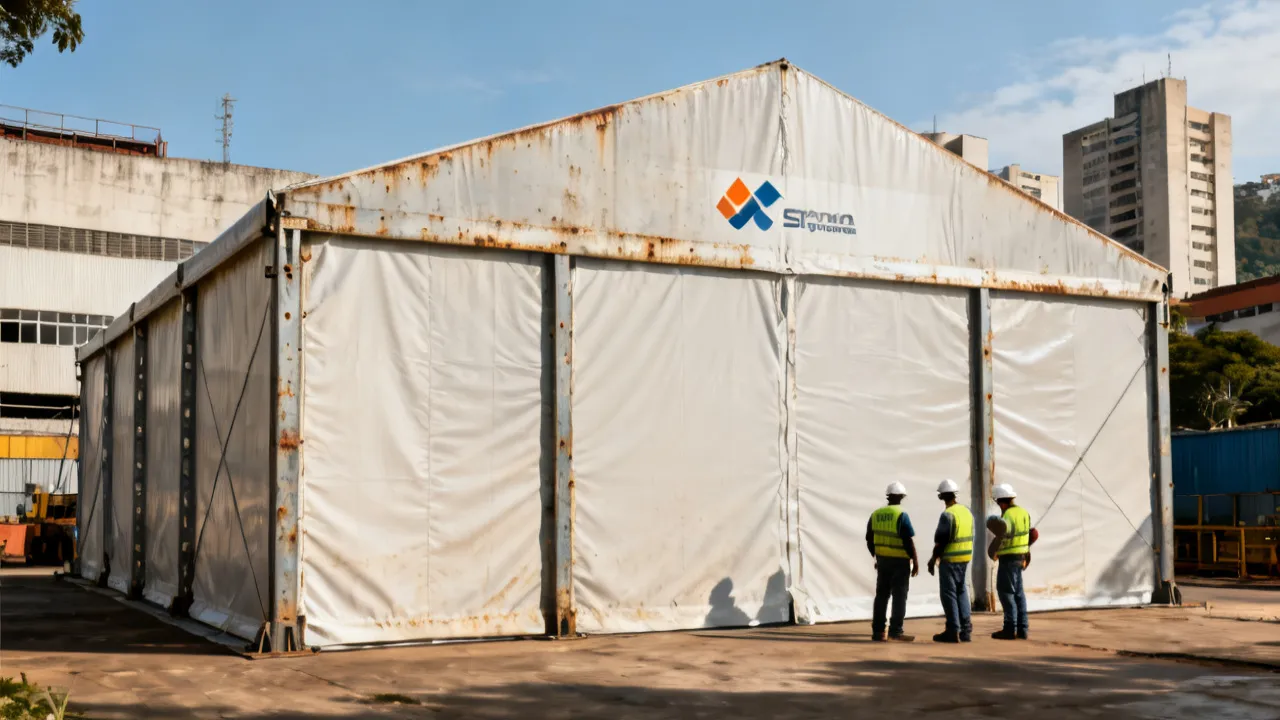
Esta é uma orientação prática e profissional sobre como escolher uma Tenda Construtora BH com critérios técnicos, documentação, prazos e requisitos de uso em obras e eventos. Ao longo do texto, você encontrará contexto objetivo sobre a função das tendas na construção civil, materiais mais comuns e pontos de atenção para garantir estabilidade, ventilação e segurança operacional.
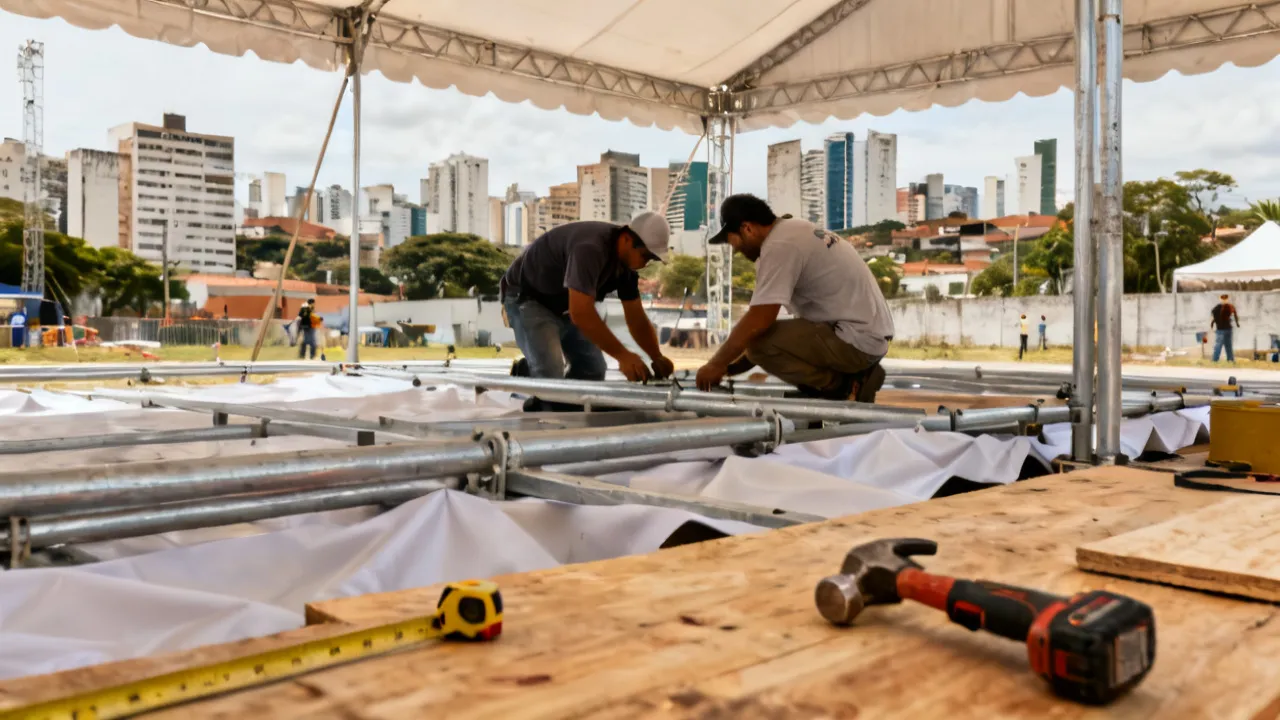
Este guia técnico apresenta como escolher e contratar uma Tenda Construtora Bh com critérios de segurança, conformidade e desempenho para eventos e obras temporárias. A seguir, você encontra contexto objetivo sobre o que significa “tenda construtora” no mercado, quais tipos de montagem são mais comuns e como avaliar proposta, prazos e requisitos sem surpresas.
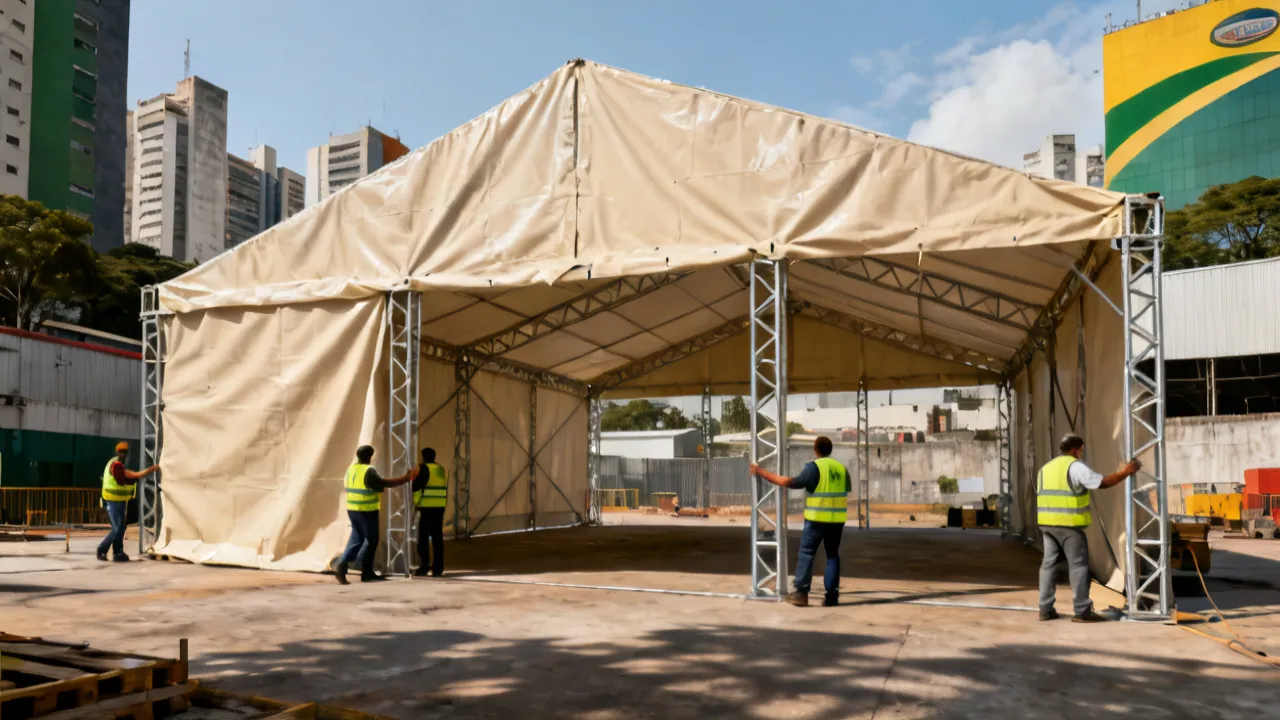
Este guia explica como avaliar e selecionar a Tenda Construtora BH com foco em desempenho, segurança e adequação ao uso. A seguir, apresento o panorama objetivo sobre como esse tipo de estrutura é dimensionado, quais fatores influenciam a durabilidade e como organizar critérios de compra. O conteúdo é informativo e voltado à tomada de decisão baseada em requisitos técnicos.
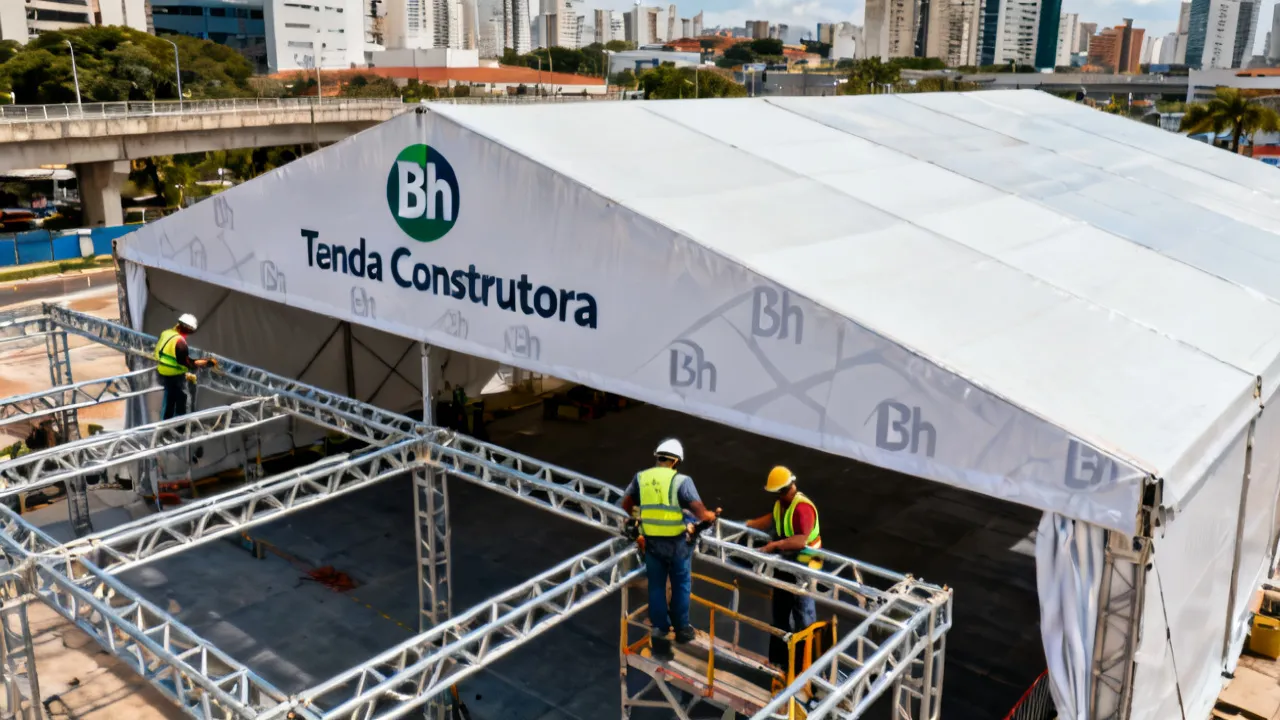
Este guia orienta como escolher a Tenda Construtora Bh com foco em durabilidade, ergonomia de montagem e adequação ao tipo de obra. O texto contextualiza, de forma objetiva, o que costuma pesar na seleção — estrutura metálica, cobertura, medidas, vento e uso cotidiano — além de oferecer critérios práticos, checklist e perguntas frequentes para apoiar decisões consistentes.

