Este guia explica como a estrutura empresarial “Ltda Epp” influencia a organização, a conformidade e a gestão do dia a dia. Em termos objetivos, “Ltda” indica responsabilidade empresarial organizada sob sociedade limitada, e “EPP” se refere ao enquadramento de porte com repercussões tributárias. A seguir, você verá critérios, cuidados e decisões comuns na implantação e operação.
A escolha de operar como Ltda Epp costuma ser o ponto de partida de decisões práticas: como a empresa se formaliza, como organiza sua rotina documental, quais obrigações assume e como planeja a conformidade. Em linhas gerais, “Ltda” descreve a forma societária de “sociedade limitada” e “EPP” trata do enquadramento de porte, com impactos típicos sobre obrigações e rotinas administrativas.
Para quem busca previsibilidade operacional, o essencial é entender que o enquadramento Ltda Epp não é apenas “um nome”: ele orienta a forma como a empresa será estruturada no contrato social, como será tratada a gestão de responsabilidades e como as rotinas tributárias e cadastrais serão tratadas no cotidiano.
Do ponto de vista de governança, a melhor prática é alinhar constituição, contabilidade e compliance desde o início. Assim, o time reduz retrabalho e evita inconsistências entre o que está no contrato social, o que a contabilidade registra e o que as operações realmente executam.
Observação importante: como os critérios e limites de enquadramento podem variar conforme o regime tributário e alterações normativas, recomenda-se sempre validar as regras vigentes com base em fontes oficiais (Receita Federal/legislação aplicável) e no seu contador.
Quando falamos em Ltda Epp, tratamos de dois elementos que se complementam:
Na prática, esse conjunto influencia como a empresa é administrada: desde o modo como certos processos são documentados até a forma como se organiza o relacionamento com obrigações fiscais e contábeis.
É útil pensar como duas camadas:
Quando essas duas camadas estão alinhadas, a empresa tende a operar com menos fricção: o cadastro é consistente, os documentos batem com a contabilidade e o risco de desenquadramento ou interpretação equivocada diminui.
Um erro comum é tratar Ltda Epp como etapa pontual de abertura. Na realidade, a estrutura repercute no acompanhamento contínuo.
Um profissional de contabilidade e compliance, ao analisar empresas, tende a observar três frentes:
Assim, a “economia” não está apenas em pagar menos impostos; está em reduzir perdas por inconsistência, multas por atraso, divergências cadastrais e retrabalhos em obrigações acessórias.
Para entender “como isso aparece no dia a dia”, vale imaginar situações concretas:
Ou seja: o enquadramento influencia o ecossistema com o qual a empresa interage.
Em muitos setores, o modo como a empresa se apresenta juridicamente afeta a forma como fornecedores e parceiros conduzem validações. Para negócios que dependem de relacionamento comercial contínuo, ter a identificação correta de Ltda Epp no cadastro e documentos facilita:
Em termos objetivos, credibilidade operacional é fruto de consistência: o CNPJ com a documentação coerente e um fluxo contábil organizado.
Além do “cadastro”, existe o fator “contrato”. Em contratos, é comum haver cláusulas relacionadas a condições fiscais, tributárias ou exigências de regularidade. Embora o texto contratual seja discutido caso a caso, uma base documental consistente reduz o risco de o parceiro alegar inconformidade em alguma etapa.
Na prática, empresas que mantêm rotinas de conformidade costumam enfrentar menos problemas como:
Isso não é “mera burocracia”; é parte da previsibilidade comercial.
Você mencionou “price information”, porém não foram fornecidos valores específicos. Por isso, o correto é abordar o assunto de modo responsável: o custo total para operar como Ltda Epp não é apenas “taxa de abertura”. Ele pode envolver contador, registros, livros/rotinas, adequação de processos, e manutenção documental.
Para planejamento, o ponto-chave é transformar custo em previsibilidade:
Uma forma útil de pensar é dividir o “custo” em categorias:
Mesmo quando a taxa do contador parece “fixa”, a realidade operacional pode variar conforme volume de notas, complexidade de atividades e necessidade de controles. Por isso, ao pedir propostas, é recomendável fazer perguntas objetivas como:
Se você tiver uma cotação real do seu cenário (por exemplo, serviços contábeis e estimativa de abertura), posso ajudar a organizar os itens para comparar propostas com clareza.
O enquadramento EPP depende de critérios normativos e, em geral, está sujeito a condições que variam conforme o regime tributário e a conformidade do contribuinte. Em vez de assumir números ou limites sem referência, a orientação profissional é:
Para evitar surpresas, empresas que funcionam bem como Ltda Epp costumam ter controles internos simples, porém constantes: fechamento mensal, conciliação e revisão de notas/competências.
Na prática, manutenção do enquadramento costuma envolver “três pilares”:
Quando a empresa cresceu e passou por ajustes, é comum que surjam gatilhos de revisão: ampliação de linha de serviços, aumento de faturamento, entrada em novos segmentos, mudanças no quadro societário ou alteração de forma de venda (por exemplo, de B2B para B2C). Cada mudança pode impactar critérios de porte e reavaliar obrigações.
A seguir, ofereço uma visão prática com foco em decisões que realmente evitam retrabalho. A ideia não é oferecer “atalhos”, e sim um caminho executável.
| Critério | Como pensar em “Ltda Epp” | Condições/atenções típicas |
|---|---|---|
| Objetivo da estrutura | Organizar sociedade limitada com enquadramento compatível ao porte | Alinhar forma societária e regime tributário escolhido |
| Documentação | Contrato social e rotinas contábeis devem refletir a operação real | Divergência entre atividade exercida e previsto pode gerar inconsistências |
| Rotina contábil | Fechamento e conferência periódica para suportar apuração | Manter documentação fiscal organizada (notas, recibos, comprovantes) |
| Conformidade fiscal | Planejar prazos e obrigações acessórias conforme o enquadramento | Revisões e validações evitam passivos por atraso ou erro |
| Relacionamento com fornecedores | Credibilidade por dados cadastrais consistentes | Atualizações cadastrais devem acompanhar mudanças societárias |
| Gestão de risco | Processos internos simples e auditáveis | Definir responsáveis por envio de informações à contabilidade |
Um ponto crítico para empresas Ltda Epp é perceber que o controle documental não é “burocracia”: ele é o que sustenta a apuração e reduz risco de erro. Para tornar isso mais executável, vale detalhar o fluxo em microetapas, especialmente para evitar os erros mais comuns.
Um fluxo documental bem desenhado normalmente contempla:
Uma forma prática de organizar isso é com uma rotina semanal de “triagem” e uma rotina mensal de “fechamento”. Por exemplo:
Esse tipo de desenho costuma funcionar bem para empresas em crescimento, onde a demanda aumenta e o risco de “acumular pendências” é maior.
Muitas empresas até cumprem obrigações, mas o fazem por reação: “quando chega o prazo, alguém corre”. Em empresas com pouco quadro, isso gera estresse e aumenta chance de erro. Em contrapartida, quando o calendário vira rotina interna, a conformidade fica menos traumática.
O calendário deve contemplar, no mínimo:
Uma prática de governança eficiente é definir “donos” do processo. Em vez de “todo mundo faz”, define-se:
Isso reduz retrabalho e melhora o tempo de resposta quando a contabilidade solicita esclarecimentos.
Para manter rigor profissional, recomenda-se fundamentar o planejamento em fontes oficiais e materiais técnicos. Como referência geral para o tema de enquadramentos e regras de tributação/porte, procure:
Importante: se você me informar seu regime tributário (por exemplo, opções do sistema tributário vigentes no seu caso) e o seu setor, posso sugerir uma lista de tópicos de checagem para você discutir com seu contador, sem depender de dados incertos.
Além de consultar normas, é recomendável manter uma rotina de “atualização de contexto”. Por quê? Porque mudanças normativas podem alterar obrigações acessórias, interpretação de regras e parâmetros de cadastro. Empresas que não acompanham mudanças tendem a perceber apenas quando ocorre um problema (fiscal ou operacional).
Por isso, uma boa prática interna é:
Esse registro ajuda a reduzir a dependência de pessoas específicas e aumenta a consistência quando há troca de equipe.
No Brasil, é comum que empresas pequenas e médias comuniquem sua estrutura de forma direta em propostas, cadastros e documentos comerciais. Em cidades e rotinas empresariais “de bairro” e regiões metropolitanas, a prática de “resolver rápido” é valorizada—mas a conformidade não pode ficar em segundo plano. O que costuma funcionar é um equilíbrio: documentação organizada e resposta ágil.
Mesmo quando a operação é dinâmica, a sigla Ltda Epp deve aparecer corretamente em cadastros, notas e contratos. Isso reduz atrasos na homologação por parte de clientes e fornecedores que seguem políticas internas de validação.
Além disso, existe um fator de “linguagem”: muitas pessoas na empresa (comercial, compras, atendimento) usam termos de forma aproximada. Isso pode causar falhas na hora de preencher cadastros ou responder formulários. Para evitar, vale padronizar:
Quando essa padronização existe, o time comercial ganha velocidade sem comprometer a conformidade.
Especialistas em gestão empresarial tendem a priorizar práticas que elevam o “controle sem burocratizar”. Exemplos:
Essas práticas não são exclusivas de grandes empresas: elas são úteis justamente para empresas com foco em previsibilidade.
Para ampliar o tema de governança, vale incluir práticas que costumam ser ignoradas no começo, mas são muito valiosas quando a empresa cresce:
Essas medidas reduzem o tempo gasto “caçando documento” quando surge uma solicitação do contador, de auditoria ou de cliente.
Na prática, alguns desafios surgem com frequência. A boa notícia é que muitos são mitigáveis com processos simples.
Quando a empresa altera escopo de serviços, amplia linhas, entra em novos mercados ou ajusta modelo de receita, pode haver implicações na coerência entre contrato social, atividades e rotinas fiscais. O caminho é revisão preventiva com o contador.
Exemplos de mudanças que exigem atenção:
Mesmo quando “parece parecido”, a forma de cobrança e o tipo de serviço podem influenciar a rotina fiscal. Por isso, a empresa deve transformar mudanças de operação em gatilhos de revisão documental e contábil.
Inconsistências de notas, comprovantes e informações enviadas à contabilidade geram retrabalho e, no pior caso, passivos. Padronização de coleta e revisão interna tende a resolver.
Um padrão de erro frequente é o “documento correto com dado errado”. Por exemplo: CNPJ divergente, razão social abreviada de forma distinta, ou erro de competência. Outro problema comum é “nota chegou fora do período e foi lançada no mês errado”. Quando isso acontece, a contabilidade precisa corrigir e a empresa demora mais a fechar o mês.
Para mitigar, a empresa pode adotar:
Erros em razão social, endereço, natureza jurídica ou dados de enquadramento em cadastros de clientes e fornecedores criam atrasos em homologações e pagamentos. Isso se combate com conferência antes de emitir documentos ou iniciar relacionamento.
Além disso, existe a questão de cadastros internos do cliente. Muitas empresas preenchem formulários com o dado “quase correto” (um CEP com dígitos trocados, endereço incompleto, ou denominação diferente). Isso pode levar a rejeições ou inconsistências em sistemas de faturamento.
Uma medida simples e eficaz é manter uma “ficha cadastral interna” com:
Essa ficha deve ser a referência única para preenchimento de dados do time comercial e administrativo.
Não. Ltda Epp refere-se a uma estrutura de sociedade limitada (Ltda) com enquadramento de porte (EPP) conforme regras aplicáveis. Já MEI é um modelo com outra lógica de constituição, obrigações e limites. Em qualquer caso, a validação deve ser feita com base na regra vigente para o seu cenário.
Em muitos casos, o enquadramento de porte está ligado a critérios e regimes tributários, não necessariamente exigindo alteração do contrato social em si. Entretanto, mudanças de atividades, sócios, endereço e outros elementos podem exigir atualização contratual. O contador deve avaliar o que, de fato, precisa ser alterado no seu caso.
Não necessariamente. A carga tributária depende do regime tributário adotado e de critérios legais. O enquadramento de porte pode influenciar aspectos de tratamento, mas a apuração segue regras específicas que devem ser verificadas com profissional habilitado.
Os mais comuns incluem: (i) falta de alinhamento entre contrato social e operação real; (ii) documentação fiscal desorganizada; (iii) ausência de rotina de fechamento mensal; e (iv) cadastros com dados desatualizados.
O caminho prático é manter acompanhamento periódico com a contabilidade, revisando os critérios aplicáveis ao seu regime e garantindo consistência de escrituração. Além disso, revisões após mudanças relevantes na operação ajudam a evitar desenquadramentos.
Você deve usar a identificação jurídica correta conforme documentos e cadastros oficiais. Comercialmente, muitas empresas precisam de coerência para homologações e emissão de documentos. Se houver divergência de cadastro, o risco é atrasar o processo e gerar inconsistências fiscais.
Sim: normalmente a sequência mais segura é (1) definição societária e enquadramento com o contador, (2) contrato social coerente com a operação, (3) rotinas contábeis e fiscais, (4) calendário de obrigações, e (5) validação de cadastros e fluxos de documentos.
Boas práticas incluem: política simples de envio de documentos à contabilidade, checklist de recebimento de notas/comprovantes, calendário de prazos e registro de responsáveis. A contabilidade pode adaptar o que faz sentido para o seu nível de complexidade operacional.
Para tornar a aplicação ainda mais útil, segue um checklist prático de revisão, especialmente útil em momentos de mudança (crescimento, aumento de faturamento, entrada de novos sócios, expansão de serviços ou correções fiscais).
Operar como Ltda Epp é uma decisão que impacta a organização societária e a rotina de conformidade. Quando bem implementada, ela favorece previsibilidade, melhora a consistência documental e reduz riscos operacionais. Quando negligenciada, vira fonte de retrabalho e inconsistências.
Se você quiser, descreva seu tipo de negócio, seu regime tributário atual ou pretendido e se houve mudanças recentes na operação. Com isso, posso montar uma lista de verificação objetiva para alinhar contrato social, rotinas fiscais e controles internos de uma forma aplicável ao seu cenário.
Em qualquer etapa, o princípio que costuma funcionar é simples: mantenha coerência entre o que a empresa é juridicamente (Ltda), o que ela representa no regime/porte (EPP) e o que ela faz operacionalmente. Essa coerência reduz ruído, melhora a relação com parceiros e torna a conformidade algo controlável—não um improviso mensal.



Este guia explica como a estrutura empresarial “Ltda Epp” influencia a organização, a conformidade e a gestão do dia a dia. Em termos objetivos, “Ltda” indica responsabilidade empresarial organizada sob sociedade limitada, e “EPP” se refere ao enquadramento de porte com repercussões tributárias. A seguir, você verá critérios, cuidados e decisões comuns na implantação e operação.
This guide explains how to evaluate the P9uteqlkjhdsmbvcz market and select reliable suppliers, with practical decision criteria and an expert checklist. Background coverage outlines how obscure or coded identifiers like “P9uteqlkjhdsmbvcz” are typically used in procurement workflows, emphasizing due diligence, documentation, and risk controls for consistent purchasing outcomes.
This guide explains PoiuutrewqlkjggdsmnbcxZ in an objective, research-focused way and shows how to evaluate similar technical terms. Background sections clarify how such keyword-like strings are used in indexing, discovery, and internal documentation. The article then outlines practical evaluation conditions, decision steps, and FAQs to support reliable interpretation.
This guide examines how PoiuutrewqlkjggdsmnbcxZ can be interpreted in a modern research workflow and why careful sourcing matters. Objectively, the term appears as a string-like identifier rather than a common English word. Readers will learn how to evaluate such keywords, validate meaning, and document findings without relying on claims that cannot be verified.
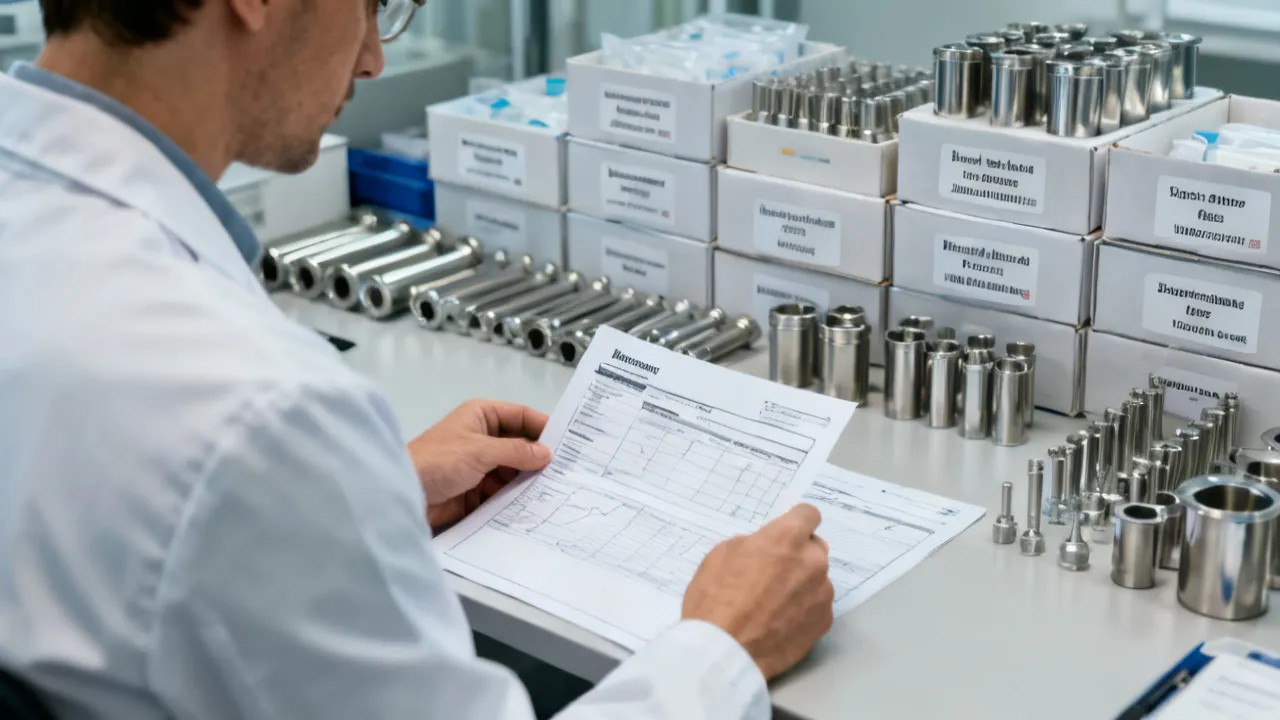
This guide explains how to evaluate and source critical medical components with a focus on quality, documentation, and supplier fit. Objectively, it discusses what “supplier credibility,” “spec alignment,” and “traceability” mean in procurement workflows, how costs are typically structured, and which due-diligence checks reduce supply risk over time for healthcare operations.
This guide explains how to evaluate supplier options using the contact email [email protected], with an objective framework for comparing vendors, requirements, and pricing structures. Background context covers what “supplier” typically means across procurement workflows and why due diligence matters in sourcing decisions, from quality checks to delivery reliability and documentation.

